Melhores bancos digitais do Brasil em 2026


Os melhores bancos digitais do Brasil redefiniram o que uma conta gratuita pode oferecer. Hoje, sete instituições se destacam pela combinação de rendimento acima da poupança, Pix ilimitado, cartão sem anuidade e abertura de conta 100% pelo celular.
Neste artigo, comparamos Nubank, Banco Inter, C6 Bank, PagBank, Mercado Pago, PicPay e Neon com dados revistos em outubro de 2026, para que você identifique qual é o mais adequado ao seu perfil.
Melhores bancos digitais do Brasil
- Nubank: o maior banco digital da América Latina. Conta gratuita com rendimento de 100% do CDI (Certificado de Depósito Interbancário, a taxa de referência da renda fixa), cartão sem anuidade e app bem avaliado nas lojas de aplicativos.
- Banco Inter: plataforma mais completa entre os digitais: investimentos, crédito imobiliário, seguro, marketplace e conta PJ gratuita.
- C6 Bank: melhor programa de milhas entre os bancos digitais brasileiros (Átomos). Conta internacional em dólar e euro.
- PagBank: CDB (Certificado de Depósito Bancário) com até 130% do CDI e integração com maquininha PagSeguro. Indicado para autônomos e empreendedores.
- Mercado Pago: conta digital do Mercado Livre com rendimento de até 105% do CDI e cashback integrado ao ecossistema de compras.
- PicPay: evoluiu de carteira digital para banco completo. Interface leve e rendimento de 102% do CDI. Melhor como conta secundária.
- Neon: voltado para quem está começando a organizar as finanças. CDB de até 113% do CDI e ferramentas de controle de gastos.
Tabela comparativa dos bancos digitais em 2026
Os dados vêm das páginas oficiais, das centrais de ajuda e das tabelas de tarifas de cada instituição, consultadas em outubro de 2026. As notas abaixo da tabela detalham as condições.
| Banco | Mensalidade | Rendimento (% CDI) | Pix gratuito | Cashback | Saques gratuitos/mês | Cartão de crédito | Cobertura do FGC |
|---|---|---|---|---|---|---|---|
| Nubank | R$ 0 | 100% CDI¹ | Sim | Não | 0 (R$ 6,50/saque) | Sim, sem anuidade | Sim² |
| Banco Inter | R$ 0 | Até 100% CDI (Meu Porquinho) | Sim | Sim | 4 gratuitos/mês | Sim, sem anuidade | Sim |
| C6 Bank | R$ 0⁶ | Não rende auto.³ | Sim | Sim | 4 gratuitos/mês | Sim, sem anuidade | Sim |
| PagBank | R$ 0 | CDB até 130% CDI | Sim | Sim | Gratuito no Banco24Horas⁴ | Sim, sem anuidade | Sim² |
| Mercado Pago | R$ 0 | Até 105% CDI | Sim | Sim | 0 (R$ 5,90/saque) | Sim, sem anuidade | Não (conta)⁵ |
| PicPay | R$ 0 | 102% CDI | Sim | Sim | 0 (R$ 9,49/saque)⁷ | Sim, sem anuidade | Sim² |
| Neon | R$ 0 | CDB até 113% CDI | Sim | Sim | 0 (R$ 8,90/saque) | Sim, sem anuidade | Sim² |
¹ No Nubank, o dinheiro rende 100% do CDI se ficar mais de 30 dias na conta. No 31º dia, o rendimento dos primeiros 30 dias é creditado de forma retroativa. As Caixinhas Turbo rendem 115% ou 120% do CDI.
² Contas de pagamento (Nubank, PicPay, Neon): o FGC cobre CDBs contratados, não o saldo em conta. Verifique as condições de cada produto.
³ C6 Bank: a conta corrente não rende automaticamente. O rendimento fica nos CDBs do banco, com as taxas mostradas no app.
⁴ PagBank: a página da conta digital lista o saque no Banco24Horas entre os serviços gratuitos. O rendimento indicado é o do CDB PagBank, sujeito a disponibilidade e limite máximo.
⁵ Mercado Pago: a conta de pagamento e os Cofrinhos não têm cobertura do FGC. O saldo é lastreado em Títulos Públicos Federais (garantia soberana). CDBs de bancos parceiros disponíveis no app têm cobertura do FGC até R$ 250 mil por CPF.
⁶ C6 Bank: o site informa conta sem taxa de abertura nem de manutenção para clientes com gasto no cartão a partir de R$ 500 por mês. A Central de Ajuda informa que a conta corrente de pessoa física não tem taxa e que a conta de pagamento tem tarifa de manutenção de R$ 10 por mês. Os 4 saques gratuitos valem para a conta corrente.
⁷ PicPay: R$ 9,49 por retirada em espécie. O Pix Saque e o Pix Troco custam R$ 7,90 a partir da 9ª operação no mês.
Análise de cada banco digital
1. Nubank
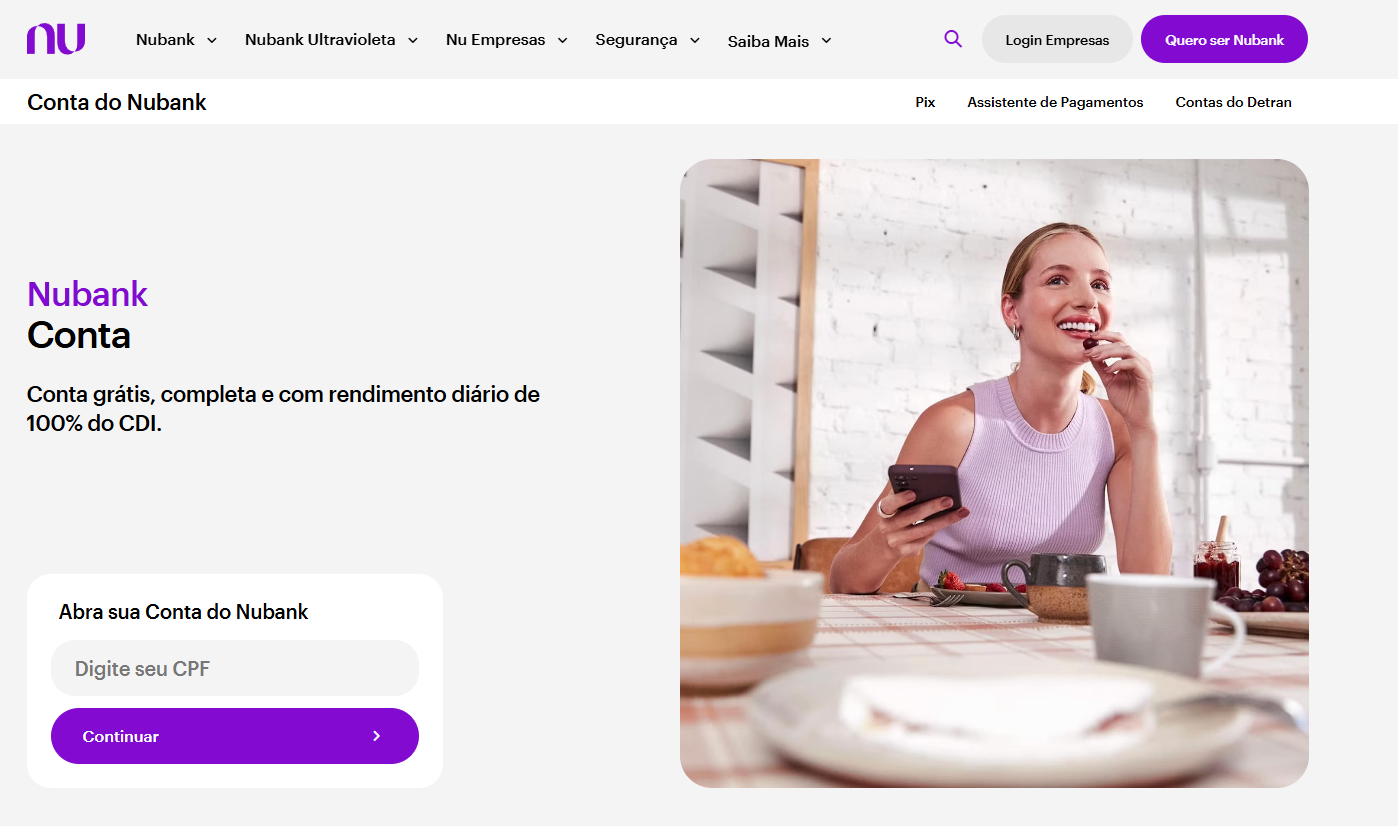
Com mais de 140 milhões de clientes, segundo a empresa, o Nubank se apresenta como o maior banco digital da América Latina. O aplicativo tem interface limpa e fluxos pensados para quem nunca teve conta antes.
O rendimento é de 100% do CDI para o dinheiro que fica mais de 30 dias na conta. No 31º dia, o rendimento dos primeiros 30 dias entra de uma vez. Quem saca antes disso não recebe o rendimento do período. As Caixinhas Turbo rendem 115% ou 120% do CDI. O cartão não tem anuidade e o limite tende a crescer com o uso. Para quem quer investir pelo mesmo app, veja o review do Nubank Investimentos.
Ponto de atenção: cada saque custa R$ 6,50 nas redes Banco24Horas e Saque e Pague.
Vantagens
- App simples, pensado para quem abre a primeira conta
- Rendimento de 100% do CDI sem ativação, para o dinheiro que fica mais de 30 dias
- Cartão sem anuidade e abertura de conta em poucos minutos
- Caixinhas Turbo rendem 115% ou 120% do CDI
Desvantagens
- Saques cobrados: R$ 6,50 por operação nas redes Banco24Horas e Saque e Pague
- Dinheiro retirado antes de 30 dias não rende
- Cashback disponível apenas em planos pagos
- Limite inicial de crédito tende a ser baixo para novos clientes
2. Banco Inter
O Inter foi um dos pioneiros entre os bancos digitais e continua sendo uma das opções mais completas do mercado. A conta é gratuita, com 4 saques mensais sem custo no segmento Digital (a partir do 5º, R$ 6,40 por saque, segundo a tabela de tarifas em vigor desde 10 de agosto de 2026), e a plataforma integra investimentos, crédito imobiliário, seguro e marketplace com cashback.
O rendimento vem de aplicações como o Meu Porquinho, que rende até 100% do CDI segundo o Inter, com resgate em até 1 dia útil. Para investidores, o Inter oferece acesso a ações, fundos imobiliários, Tesouro Direto e renda variável no exterior.
Vantagens
- Plataforma mais completa: ações, FIIs, Tesouro Direto, renda variável no exterior, crédito imobiliário e seguro
- 4 saques gratuitos por mês (ilimitados nos segmentos Prime e Win)
- Conta PJ gratuita e marketplace com cashback
- Banco múltiplo: cobertura do FGC na conta corrente e nos CDBs
Desvantagens
- Rendimento depende de aplicar o saldo, por exemplo no Meu Porquinho
- Aplicativo mais pesado que os concorrentes em dispositivos com pouca memória
- Interface menos intuitiva para usuários iniciantes
3. C6 Bank
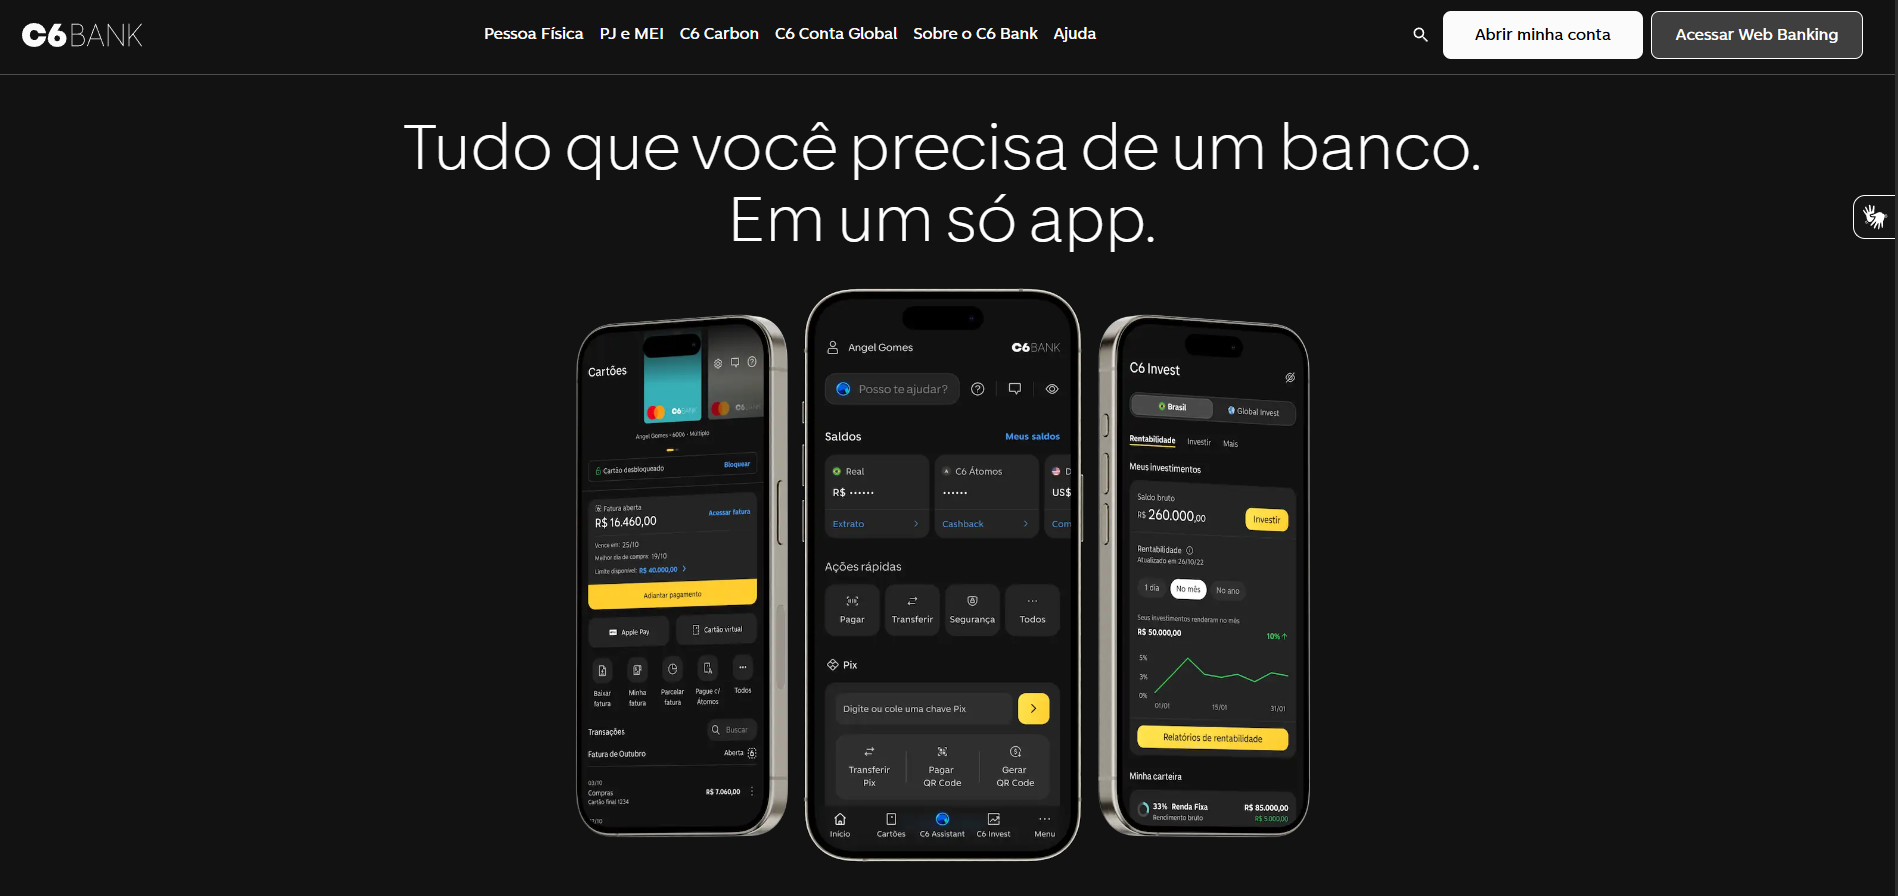
O C6 se destaca pelo programa de fidelidade Átomos, considerado o mais completo entre os bancos digitais brasileiros para acúmulo de milhas aéreas. Cada compra no cartão gera pontos transferíveis para as principais companhias aéreas sem restrição de categoria.
O site do C6 informa conta sem taxa de abertura nem de manutenção para clientes com gasto no cartão a partir de R$ 500 por mês. Segundo a Central de Ajuda do C6, a conta corrente de pessoa física não tem taxa e inclui 4 saques gratuitos por mês nos terminais Banco24Horas (a partir do 5º, R$ 6,50 por saque). Quem tem conta de pagamento paga tarifa de manutenção de R$ 10 por mês e tem um saque gratuito por mês. Atenção: a conta corrente do C6 não rende automaticamente. O rendimento fica nos CDBs do banco. O C6 também oferece conta internacional em dólar e euro e o C6 Tag para pagamento automático de pedágios e estacionamentos.
Vantagens
- Melhor programa de milhas entre os bancos digitais (Átomos): sem restrição de categoria ou expiração de pontos
- Conta internacional em dólar e euro
- C6 Tag para pagamento automático de pedágios e estacionamentos
- Pontos Átomos que não expiram e podem virar produtos, cashback ou abatimento da fatura
Desvantagens
- Conta corrente não rende automaticamente e exige aplicação manual no CDB
- Gratuidade da conta vinculada a gasto de R$ 500 por mês no cartão, segundo o site do banco
- Saques a partir do 5º custam R$ 6,50, e a conta de pagamento tem tarifa de R$ 10 por mês
- Programa Átomos exige atenção ao catálogo de transferência, que pode mudar
4. PagBank
O PagBank nasceu dentro do ecossistema do PagSeguro e evoluiu para um banco digital completo com foco em rendimento e em soluções para autônomos e pequenos empreendedores. Em outubro de 2026, o PagBank anuncia CDB de até 130% do CDI. A oferta está sujeita a disponibilidade e a um limite máximo de aplicação, e o CDB tem cobertura do FGC (Fundo Garantidor de Créditos) até R$ 250 mil por CPF.
A conta é gratuita para quem a movimenta e o cartão não cobra anuidade. A página da conta lista cartão internacional, saque no Banco24Horas, TED, pagamento de contas e recarga de celular entre os serviços gratuitos. Contas sem movimentação por 360 dias pagam tarifa de R$ 75 por mês, limitada ao saldo disponível.
Vantagens
- CDB com até 130% do CDI (sujeito a disponibilidade e limite máximo)
- Integração com maquininha PagSeguro: ideal para autônomos e empreendedores
- TED, pagamento de contas e saque no Banco24Horas listados como gratuitos
- Conta PJ disponível sem mensalidade
Desvantagens
- Taxa de 130% do CDI depende de disponibilidade e tem limite máximo de aplicação
- Tarifa de R$ 75 por mês após 360 dias sem movimentação, limitada ao saldo
- Pagar contas com o cartão de crédito tem taxa de conveniência
5. Mercado Pago
O Mercado Pago é a conta digital do Mercado Livre. O saldo rende até 105% do CDI desde o primeiro dia e continua disponível para uso. Os Cofrinhos anunciam até 140% do CDI, com condições mostradas no app. A grande vantagem é a integração com o Mercado Livre: cashback em compras, frete grátis e acesso ao Mercado Crédito.
Para quem já compra ou vende no Mercado Livre com regularidade, o Mercado Pago funciona como uma extensão natural da conta. Um ponto de atenção importante: a conta de pagamento e os Cofrinhos não têm cobertura do FGC. Segundo o Mercado Pago, o dinheiro fica aplicado em Títulos Públicos Federais ou guardado em conta no Banco Central, separado do patrimônio da empresa. Essa proteção é diferente da garantia do FGC. Sacar na rede Banco24Horas custa R$ 5,90, e o saque com Pix tem 8 operações gratuitas por mês. Quem quiser a proteção do FGC deve buscar os CDBs de bancos parceiros disponíveis no aplicativo.
Vantagens
- Rendimento de até 105% do CDI na conta, desde o primeiro dia
- Integração nativa com o Mercado Livre: cashback, frete grátis e acesso ao Mercado Crédito
- 8 saques com Pix gratuitos por mês
Desvantagens
- Conta de pagamento e Cofrinhos sem cobertura do FGC (lastro em Títulos Públicos Federais)
- Sem acesso a renda variável ou conta internacional
- Saque na rede Banco24Horas cobrado (R$ 5,90)
- Menos vantajoso para quem não usa o ecossistema Mercado Livre
6. PicPay
O PicPay evoluiu de carteira digital para banco completo. Oferece rendimento de 102% do CDI nos dias úteis, Cofrinhos por objetivo, cartão sem anuidade e cashback em lojas parceiras. A interface é bem avaliada pelos usuários pela leveza e facilidade de uso.
O PicPay tende a funcionar melhor como conta secundária do que como conta principal, dado que a retirada em espécie custa R$ 9,49 e a plataforma de investimentos é mais limitada que a do Inter ou do Nubank. O Pix Saque é gratuito até a 8ª operação no mês e depois custa R$ 7,90. Contas sem movimentação por mais de 360 dias pagam tarifa de inatividade de R$ 20 por mês. Os valores são da tabela de tarifas do PicPay para pessoa física, de julho de 2026.
Vantagens
- Rendimento de 102% do CDI automático
- Interface leve e intuitiva, bem avaliada por usuários iniciantes
- Cofrinhos por objetivo e cashback em lojas parceiras
Desvantagens
- Melhor como conta secundária: retirada em espécie cobrada (R$ 9,49) e plataforma de investimentos limitada
- Cashback restrito a lojas parceiras, sem abrangência do Inter ou Nubank
- Tarifa de inatividade de R$ 20 por mês após 360 dias sem movimentação
7. Neon
O Neon é voltado para quem está começando a organizar a vida financeira. O aplicativo oferece ferramentas de controle de gastos, metas de economia, cartão sem anuidade e cashback. A conta não tem tarifa de manutenção. O CDB com resgate a qualquer hora rende até 113% do CDI, a partir de R$ 1. Em outubro de 2026, o site também anuncia uma oferta especial de CDB a 150% do CDI com resgate em 2 meses.
Saques custam R$ 8,90 na rede Banco24Horas, e o Pix saque não tem tarifa. Quem fica 360 dias sem transacionar paga R$ 7,99 por mês pelo cartão de débito. Veja também nossa lista dos melhores CDBs disponíveis no mercado para comparar as taxas atuais.
Vantagens
- CDB com resgate a qualquer hora de até 113% do CDI, a partir de R$ 1
- Ferramentas de controle de gastos e metas de economia integradas ao app
- Conta sem tarifa de manutenção e cartão sem anuidade
Desvantagens
- Saque cobrado: R$ 8,90 por operação na rede Banco24Horas
- Tarifa de R$ 7,99 por mês no cartão de débito após 360 dias sem uso
- Menor base de clientes entre os bancos desta lista
Como montamos este ranking
Avaliamos cada instituição com base nos seguintes critérios:
- Nota nas lojas de aplicativos (App Store e Google Play), coletada em maio de 2026
- Rendimentos e tarifas publicados nos sites das instituições, revistos em outubro de 2026
- Base de clientes e solidez da instituição
- Amplitude de serviços: rendimento, cartão, investimentos, crédito e cashback
- Índice de reclamações no Banco Central do Brasil por mil clientes
A ordem do ranking reflete a avaliação combinada dos critérios acima.
O que são bancos digitais
Bancos digitais são instituições financeiras que operam exclusivamente por aplicativo ou internet, sem agências físicas. São supervisionadas pelo Banco Central do Brasil (BCB), um dos órgãos descritos no nosso guia das entidades reguladoras do sistema financeiro. O que cada uma pode oferecer depende da licença: bancos podem captar depósitos e conceder crédito, e instituições de pagamento oferecem conta e cartão.
A diferença está na estrutura de custos. Sem agências para manter, essas instituições conseguem eliminar tarifas de manutenção e oferecer serviços como Pix, TED e emissão de boleto sem cobrança. Para quem abre a primeira conta ou quer reduzir custos bancários, essa é a principal vantagem prática.
Tecnicamente, algumas dessas instituições são classificadas como bancos múltiplos (como Inter e C6), enquanto outras operam como instituições de pagamento (como Nubank e Neon). Essa distinção afeta diretamente a cobertura do FGC, um ponto que detalhamos na seção de riscos.
Banco digital é seguro? Riscos que você precisa conhecer
Todos os bancos digitais desta lista são autorizados e supervisionados pelo Banco Central do Brasil. A supervisão reduz, mas não elimina, o risco de uma instituição quebrar.
O caso do Will Bank mostra isso. A Will Financeira, dona da marca, entrou em liquidação e os clientes passaram a depender do pagamento da garantia pelo Fundo Garantidor de Créditos (FGC). O episódio veio na sequência da crise do Banco Master, que abriu o debate sobre os limites e a velocidade de acionamento do fundo. O nosso guia sobre o que é o FGC e o que ele cobre explica as regras em detalhe.
O que o FGC cobre e o que não cobre
| Produto | Cobertura do FGC | Observação |
|---|---|---|
| CDBs, contas correntes e poupanças de bancos múltiplos | Até R$ 250 mil por CPF por instituição | Limite global de R$ 1 milhão por CPF a cada 4 anos |
| Contas de pagamento (algumas fintechs) | Depende do produto | Saldo em conta pode não estar coberto; CDBs geralmente estão |
| CDBs em fintechs com licença bancária | Até R$ 250 mil por CPF por instituição | Mesma cobertura que bancos tradicionais |
Na prática: antes de deixar valores altos em uma conta, confira se o produto tem cobertura do FGC. Quem tem mais de R$ 250 mil costuma dividir o valor entre duas ou mais instituições para ficar dentro do limite de cobertura em cada uma.
Como escolher o melhor banco digital para o seu perfil
Não existe um único melhor banco digital. A escolha depende de como você usa a conta no dia a dia.
Melhor banco digital para milhas aéreas e viagens
O C6 Bank se destaca com o programa Átomos, o mais completo entre os bancos digitais brasileiros para acúmulo de milhas. Os pontos não expiram e podem ser trocados por produtos, cashback ou abatimento da fatura, além das transferências para programas de companhias aéreas listadas no app. Para comparar cartões, veja os melhores cartões de crédito com cashback. Quem viaja com frequência e quer conta em várias moedas pode ver também o review da Revolut no Brasil, uma conta global com câmbio em mais de 30 moedas.
Melhor banco digital para autônomos e empreendedores
O PagBank oferece integração direta com a maquininha PagSeguro, gestão de recebíveis e conta PJ sem tarifas. O Banco Inter também é uma boa opção, com conta PJ gratuita e acesso a crédito empresarial.
Melhor banco digital para investimentos
Para quem quer ir além da conta remunerada, Banco Inter e Nubank oferecem acesso a renda variável, Tesouro Direto e fundos diretamente no aplicativo. Em CDB, o PagBank anuncia até 130% do CDI (com limite máximo) e o Neon até 113% do CDI com resgate a qualquer hora. Para uma comparação mais ampla, veja os melhores bancos e corretoras para investir no Brasil.
Outros perfis
- Saques frequentes: Banco Inter (4 saques gratuitos por mês, ilimitados nos segmentos Prime e Win)
- Integração com Mercado Livre: Mercado Pago
- Primeira conta, uso básico: Nubank
Uma estratégia comum e sem custo adicional é manter dois bancos digitais simultaneamente: um como conta principal para recebimento de salário e Pix, e outro para aproveitar benefícios específicos de rendimento ou pontos.
Perguntas frequentes sobre bancos digitais
Qual o melhor banco digital do Brasil?
Não há uma única resposta: depende do perfil. Para a maioria dos usuários, Nubank e Banco Inter se destacam pela combinação de rendimento, aplicativo bem avaliado e amplitude de serviços. Para quem prioriza milhas, o C6 Bank é a opção mais forte. Em CDB, PagBank (até 130% do CDI) e Neon (até 113% do CDI) anunciam as maiores taxas desta lista em outubro de 2026.
Banco digital é seguro?
As instituições desta lista são autorizadas e supervisionadas pelo BCB. O risco de quebra existe, como mostrou o caso do Will Bank, e o FGC cobre até R$ 250 mil por CPF por instituição em produtos elegíveis. Confira sempre se o produto em que você deixa o dinheiro tem essa cobertura.
Minha conta tem cobertura do FGC?
Depende do produto e da estrutura jurídica do banco. CDBs disponíveis nos apps desta lista estão cobertos pelo FGC até R$ 250 mil por CPF por instituição. Contas de pagamento podem ter cobertura diferente: verifique as condições específicas de cada produto no site da instituição ou no site do FGC.
Banco digital rende mais que a poupança?
Sim, com os juros atuais. A Selic, taxa básica de juros, está em 13,75% ao ano desde outubro de 2026. Em setembro de 2026, o CDI rendeu 1,08% no mês contra 0,67% da poupança. O rendimento das contas digitais paga Imposto de Renda (de 22,5% a 15%, conforme o prazo) e a poupança é isenta. Mesmo com a alíquota máxima, 100% do CDI deixou cerca de 0,84% líquido no mês. Na maioria das contas o rendimento é diário, sem a data de aniversário da poupança.
No longo prazo a diferença cresce: R$ 1.000 aplicados em janeiro de 2017 a 100% do CDI chegaram a R$ 2.367 em setembro de 2026, contra R$ 1.754 na poupança, antes de impostos.

Para ver quanto o seu saldo pode render em diferentes prazos, use a calculadora de investimentos.
Como abrir uma conta em banco digital?
O processo é feito 100% pelo aplicativo. Em geral, você vai precisar de RG ou CNH, CPF e, em alguns casos, comprovante de residência. A abertura costuma levar entre 5 e 15 minutos. A aprovação pode ser imediata ou em até 24 horas, dependendo da instituição.
Disclaimer: O conteúdo deste artigo tem caráter exclusivamente informativo e educacional. Não constitui recomendação de investimento nem aconselhamento financeiro. As informações sobre taxas e condições dos produtos estão sujeitas a alteração pelas instituições emissoras e devem ser verificadas diretamente nos canais oficiais antes de qualquer decisão. Rendimentos passados não garantem resultados futuros. Antes de investir, avalie seu perfil de risco e, se necessário, consulte um assessor de investimentos credenciado e registrado junto à Comissão de Valores Mobiliários (CVM). A cobertura do FGC está sujeita às regras vigentes do Fundo Garantidor de Créditos.