Melhores bancos (e corretoras) para investir no Brasil em 2026
Este guia responde a uma dúvida comum de quem começa a aplicar: qual é o melhor banco para investir e quando vale mais a pena usar uma corretora.
Há alguns anos, a maioria das pessoas investia pelo banco onde tinha conta corrente, sem questionar taxas nem comparar produtos. Hoje existem diversas corretoras independentes, bancos digitais e plataformas especializadas competindo pelo mesmo cliente, com propostas muito diferentes entre si.
Aqui você encontra o ranking dos melhores bancos e corretoras para investir, com uma tabela comparativa ordenada por Ativos Totais. A tabela traz também o patrimônio administrado ou sob custódia (AUM/AUC), a taxa de custódia e a taxa de corretagem. O texto segue com a análise de cada instituição e os critérios que importam para o seu perfil. Se você procura só corretoras, veja o nosso ranking das melhores corretoras de investimentos.
Os melhores bancos e corretoras no Brasil em 2026
- Itaú: O maior banco privado do país. Como os outros "bancões", ideal para quem busca solidez, integração total com a conta corrente e agências físicas.
- Banco do Brasil: Banco tradicional com forte referência em estabilidade e segurança. Escolha natural para perfis conservadores, especialmente os ligados aos funcionários de estatais.
- Bradesco (Ágora): Usada pelos correntistas e investidores tradicionais que preferem investir com segurança, estabilidade e tradicionalismo, com agências físicas em todo país.
- BTG Pactual: Uma das opções mais sofisticadas do mercado, especialmente em wealth management. É mais procurada por investidores com maior patrimônio ou experiência.
- Nubank (ex-NuInvest): Tem menos opções que os outros bancos, mas a plataforma é muito fácil de usar e está entre as mais simples do mercado.
- XP Investimentos: Líder em variedade de produtos, com a prateleira mais diversificada de fundos, ativos e soluções. É vista como sofisticada, não tem agências físicas e possui excelente assessoria e time de research. Ideal para investidores com maior experiência.
- Banco Inter (Inter Invest): Banco digital com forte presença online, excelente integração entre conta corrente e investimentos em um único app.
- Genial Investimentos: Excelente relação custo-benefício para quem busca eficiência e uma plataforma que cresce de forma consistente.
- Santander Corretora (ex-Toro Investimentos): A Toro passou a se chamar Santander Corretora em dezembro de 2025. Mantém o foco em trading e day trade, com plataformas profissionais, recomendações em tempo real e ferramentas para traders.
- Rico: Interface simples e amigável (do mesmo grupo da XP). Serve como porta de entrada para o investidor intermediário, com boa variedade de produtos e assessoria mais limitada que a XP.
Para quem tem patrimônio mais elevado, é correntista e valoriza tradição, segurança e atendimento presencial, os bancos tradicionais como Itaú, Bradesco e Banco do Brasil são boas opções.
Quando o objetivo é ter boa assessoria, especialização em investimentos e estrutura forte para alta renda, o BTG Pactual e a XP são as que mais se destacam.
Para quem busca um meio termo com bom custo-benefício, a Genial é uma alternativa interessante. A Santander Corretora (ex-Toro) é indicada para quem gosta de operar ativamente na Bolsa, com foco em trading e day trade.
Por fim, se você é iniciante, quer praticidade ou taxa zero, as opções digitais como Inter Invest, Nubank e Rico atendem bem. Elas são fáceis de usar, especialmente o Inter e o Nubank, que juntam conta corrente e investimentos no mesmo app. Para escolher o primeiro aplicativo, veja também os melhores apps de investimento para iniciantes.
Os critérios que usamos para rankear os melhores bancos e corretoras
O ranking deste artigo utiliza como principal critério os Ativos Totais das instituições financeiras, com base nos dados públicos do Banco Central do Brasil no IF.Data. Os valores da tabela são os do relatório Resumo para conglomerados prudenciais na data-base de junho de 2026, a mais recente disponível em outubro de 2026. Os Ativos Totais mudam a cada trimestre.
Os Ativos Totais representam a soma de todos os bens, créditos, aplicações financeiras, carteira de empréstimos, caixa e demais recursos que pertencem à instituição financeira. Em outras palavras, é uma medida do tamanho do balanço do banco.
Ativos Totais são diferentes de AUM (Assets Under Management, ativos sob gestão) e de AUC (Assets Under Custody, ativos sob custódia).
- Ativos Totais: mede o tamanho financeiro do banco como instituição.
- AUM: mede o patrimônio administrado pela instituição (fundos e carteiras).
- AUC: mede o patrimônio custodiado na plataforma de investimentos.
Ou seja, o ranking ordena as instituições pelo tamanho do balanço. O volume de investimentos administrados ou custodiados aparece em uma coluna à parte.
Além dos Ativos Totais, também trazemos na tabela o AUM ou AUC (a depender da instituição), taxa de custódia e corretagem de ações. Os custos foram conferidos nas páginas oficiais de cada instituição em outubro de 2026.
Melhores bancos para investir em 2026: ranking completo
Corretagem em ordens enviadas pelo próprio investidor no app ou home broker. RLP é o Retail Liquidity Provider, mecanismo em que a corretora pode ser a contraparte da ordem. Custos consultados nas páginas oficiais em outubro de 2026. Ativos totais: IF.Data do Banco Central, conglomerados prudenciais, data-base de junho de 2026. No BTG, a corretagem vai de R$ 4,50 por ordem (até 10 ordens no mês) a R$ 0,25 (a partir da 501ª), com isenção no day trade em ações e ETFs com RLP ativo e nos FIIs. O traço indica um dado que não encontramos nas páginas públicas da instituição.
OBS 1: Nos grandes bancos, a corretagem zero vale para ordens enviadas pelos canais digitais. No Itaú, por exemplo, ordens por telefone ou pela mesa de operações seguem uma tabela que chega a 0,5% do volume mais R$ 25,21 por dia, e a custódia gratuita não se aplica a clientes Private. No Banco do Brasil, clientes Private pagam 0,50% sobre o volume do dia.
OBS 2: Em qualquer instituição, a B3 cobra taxa de custódia de 0,20% ao ano sobre o Tesouro Direto, com isenção para os primeiros R$ 10.000 investidos em Tesouro Selic. Existem outras taxas cobradas pela B3: confira a tabela de tarifas da B3.
OBS 3: Todos os bancos e corretoras têm mesa de operações para executar ordens, mas o custo costuma ser bem maior que o das ordens digitais feitas pelo próprio investidor.
Sobre o IF Data do Banco Central
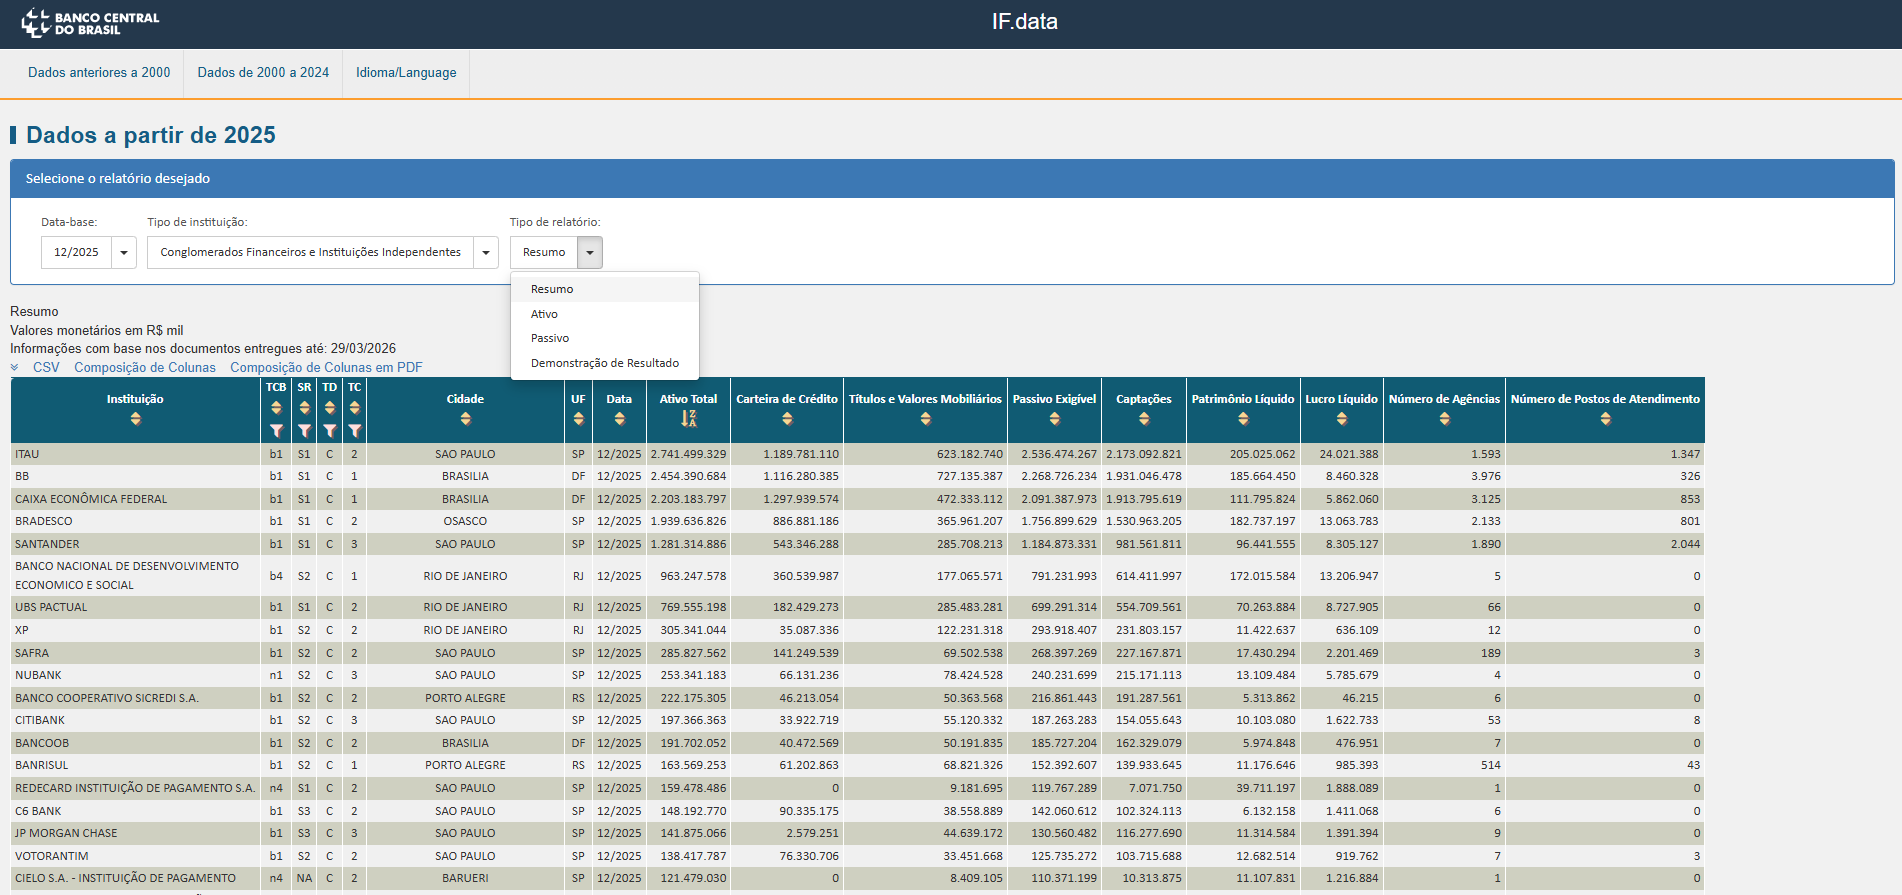
O IFData é a plataforma pública de dados do Banco Central do Brasil que reúne informações financeiras e contábeis das instituições financeiras do país.
Na prática, ele funciona como um grande banco de dados oficial onde é possível consultar indicadores como ativos totais, lucro, patrimônio líquido, carteira de crédito, inadimplência e diversos números dos balanços de bancos, corretoras, financeiras e cooperativas.
É uma ferramenta muito útil para investidores porque permite comparar a saúde financeira e o tamanho das instituições usando dados oficiais enviados diretamente ao Banco Central. Os dados são atualizados a cada trimestre e mostram uma "foto" das instituições na data-base escolhida.
A imagem abaixo mostra a tela do IF.Data, que qualquer pessoa pode usar em suas análises.
Banco vs. corretora: qual a diferença na prática?
No Brasil, a linha entre banco e corretora está quase apagada. A maioria dos grandes bancos opera por meio de uma corretora própria: Itaú Corretora, Ágora (Bradesco), BB Investimentos. Para você, investidor, é praticamente a mesma coisa: abre uma conta, transfere dinheiro e começa a investir. O que muda de verdade é o modelo de negócio, os incentivos por trás das recomendações e a qualidade da experiência.
Como escolher o banco para investir
Antes de olhar o ranking, compare quatro pontos:
- Custo total: além da corretagem, veja a taxa de administração dos fundos oferecidos e a taxa dos CDBs do próprio banco. Um CDB de banco grande costuma pagar menos que os de bancos médios listados nos melhores CDBs.
- Prateleira aberta ou fechada: corretoras como XP e BTG vendem produtos de vários emissores. Bancos tradicionais tendem a destacar produtos da casa.
- Proteção: CDB, LCI, LCA e poupança contam com o FGC (Fundo Garantidor de Créditos) até R$ 250 mil por CPF e por instituição. Ações, FIIs e títulos do Tesouro ficam registrados no seu CPF na B3.
- Saldo parado: alguns bancos remuneram o dinheiro em conta. Compare as opções no artigo sobre contas que pagam juros sobre o saldo.
Análise detalhada: qual banco escolher para investir?
Confira a seguir mais detalhes de cada instituição financeira da tabela. Todas as instituições da tabela são supervisionadas pelo Banco Central e pela CVM (Comissão de Valores Mobiliários) e permitem transferência de custódia. O guia das entidades reguladoras explica o papel de cada órgão.
Itaú
- Abertura de conta: gratuita
- Taxa de custódia: R$ 0 em ações, opções, ETFs, BDRs e FIIs (exceto clientes Private)
- Taxa de corretagem: R$ 0 em ações, opções, ETFs e BDRs pelos canais digitais
- Minicontratos: R$ 0 com RLP ativo e R$ 1,00 por contrato sem RLP
O Itaú, o famoso "Laranjão", ainda carrega a imagem de banco para quem tem dinheiro, mas na prática atende gente de todo tipo. Para muitos brasileiros, é onde os investimentos começam, simplesmente por ser o banco do salário e das contas do dia a dia.
A plataforma evoluiu: hoje o app e o íon Itaú oferecem Tesouro Direto, ações, FIIs, CDBs, ETFs e fundos. O app é mais voltado ao banco em geral. O íon foca em investimentos. A experiência é mais integrada à conta corrente do que plataformas como XP ou BTG, o que muita gente prefere pela praticidade.
O ponto de atenção fica por conta dos produtos empurrados o tempo todo: pop-ups de crédito, fundos com taxas altas. Vale comparar antes de investir no que aparece na tela.
No geral, o Itaú é uma boa escolha para quem busca comodidade, segurança e integração bancária, mesmo que não seja a plataforma mais completa do mercado.
Vantagens
- Integração muito boa entre conta corrente e investimentos
- Forte reputação e solidez financeira
- Boa oferta de produtos para a maioria dos investidores
- Atendimento presencial disponível em todo o país
- Relatórios e análises consistentes
Desvantagens
- Alguns produtos próprios têm taxas altas
- O app não é o mais intuitivo e com melhor design
- Custos variam conforme relacionamento com o banco
- Plataforma mais limitada para investidores avançados
Banco do Brasil
- Abertura de conta: gratuita para correntistas
- Taxa de corretagem: R$ 0 em ações, FIIs, BDRs e ETFs pelos canais digitais. Clientes Private pagam 0,50% sobre o volume do dia
- Taxa de custódia: o BB informa que paga a custódia da B3 pelo cliente
O Banco do Brasil é daquelas instituições que todo brasileiro conhece, seja porque a família sempre teve conta lá, seja porque é onde cai o salário há anos. Não é novidade pra ninguém. E é exatamente por isso que muita gente acaba investindo por lá também: praticidade mesmo.
A plataforma não vai impressionar quem está acostumado com XP ou BTG, mas entrega o básico sem complicação. Tesouro Direto, CDBs, LCIs, fundos, ações e FIIs já estão no aplicativo, integrados à conta corrente. Para a maioria das pessoas, isso já resolve.
Pra falar a verdade, o app surpreende. Entre os bancões, é um dos mais elogiados na experiência do usuário, com navegação clara e bem organizada. Quem usa outros aplicativos e abre o BB pela primeira vez costuma notar a diferença. Não é conversa de fã, é o que muita gente que usa os dois fala.
O perfil de quem investe no BB costuma ser mais conservador, e o banco não esconde isso. A comunicação, os produtos em destaque, o tom geral da plataforma, tudo conversa com quem prefere segurança a arriscar em algo desconhecido. Para esse público, faz sentido.
O BB funciona bem para quem quer simplicidade, atendimento presencial quando precisar e a sensação de estar num lugar sólido. Não é o lugar certo para quem quer explorar produtos mais sofisticados, mas para quem só quer investir sem dor de cabeça, cumpre bem o papel.
Vantagens
- Forte reputação e solidez financeira
- Boa integração entre conta e investimentos
- Rede ampla de atendimento presencial
- Plataforma simples e rápida, fácil de entender
- Boa oferta de renda fixa e Tesouro Direto
Desvantagens
- Menos variedade de produtos que corretoras independentes
- Pouco foco em investidores mais avançados
Bradesco (Ágora)
- Abertura de conta: gratuita
- Taxa de corretagem: R$ 0 em ações, BDRs, ETFs, FIIs e opções pelo app e pelo site
- Taxa de custódia: a Ágora não cobra em ações, COE, FIIs, ouro e renda fixa. As tarifas da B3 são repassadas ao cliente
A Ágora é a corretora do Bradesco, mas carrega uma história própria. Antes de ser absorvida pelo banco, era uma das corretoras de bolsa mais relevantes do Brasil, com forte presença entre investidores de ações. Esse DNA ainda aparece hoje na qualidade do research e nas análises de mercado, que continuam sendo um dos pontos mais consistentes da plataforma.
Hoje a Ágora oferece acesso a ações, FIIs, Tesouro Direto, fundos, CDBs, LCIs e outros produtos dentro do mesmo ecossistema do Bradesco. Para quem já é correntista, a experiência é direta e sem burocracia.
A sensação ainda é mais próxima de banco do que de corretora independente, e isso não é necessariamente ruim. A plataforma funciona bem para quem investe de forma mais simples e quer estabilidade. Quem gosta de acompanhar mercado com mais profundidade, porém, vai sentir falta de ferramentas mais avançadas e de uma variedade maior de produtos.
Para correntistas do Bradesco que querem dar um passo além da poupança sem sair do banco, a Ágora resolve bem. Para quem já tem uma carteira mais elaborada e quer explorar, provavelmente vai ser um ponto de partida, não de chegada.
Vantagens
- Boa integração com o Bradesco
- Plataforma simples para o investidor tradicional
- Research e análises consistentes
- Forte reputação e solidez financeira
- Boa oferta de produtos básicos de investimento
Desvantagens
- Menos variedade que grandes corretoras independentes
- Plataforma ainda parece mais "bancária"
- Pouco foco em investidores mais avançados
BTG Pactual
- Abertura de conta: gratuita
- Taxa de custódia: R$ 0 em renda fixa, Tesouro Direto, fundos, COE e renda variável
- Taxa de corretagem: regressiva, de R$ 4,50 por ordem (até 10 ordens no mês) a R$ 0,25 (a partir da 501ª). Day trade em ações e ETFs com RLP ativo e FIIs: R$ 0
- Ordens pela mesa de operações: 0,5% do volume, com mínimo de R$ 90
- Rendimento Automático: saldo em conta acima de R$ 100 aplicado em CDB do conglomerado BTG
O BTG Pactual não é um nome que todo brasileiro conhece de cabeça, diferente dos bancões do dia a dia. Mas no mundo dos investimentos, é outra história. Nos últimos anos, o banco saiu do foco quase exclusivo em grandes fortunas e passou a disputar diretamente com XP e corretoras independentes o investidor de varejo.
A plataforma é como uma "boutique de investimentos". Ela entrega praticamente tudo que você pode imaginar: ações, FIIs, renda fixa, crédito privado, fundos, ETFs, produtos internacionais, CRIs, CRAs e debêntures. Para quem gosta de fuçar além do básico, é difícil achar prateleira mais completa no Brasil.
Onde o BTG realmente se diferencia é na renda fixa. Em vários momentos, aparecem emissões com taxas bem melhores do que as dos bancões tradicionais, o que acaba atraindo quem está de olho em rentabilidade e quer diversificar de verdade.
Por outro lado, a experiência pode assustar quem está começando. São muitos produtos, muitas abas, muitas informações ao mesmo tempo. Quem abre o app esperando algo simples provavelmente vai franzir a testa nas primeiras semanas até entender onde cada coisa fica.
O BTG funciona muito bem para o investidor que já tem alguma bagagem e quer uma plataforma completa, forte em renda fixa e com acesso a produtos mais sofisticados. Não é o ambiente mais amigável para dar os primeiros passos, mas para quem já passou dessa fase, é difícil reclamar do que tem disponível.
Vantagens
- Plataforma muito completa
- Forte oferta de renda fixa e crédito privado
- Boa variedade de fundos e produtos internacionais
- Research forte e bastante conteúdo de mercado
- Taxas competitivas em muitos produtos
Desvantagens
- Plataforma pode parecer complexa para iniciantes
- Grande quantidade de produtos pode confundir
- Parte das recomendações envolve interesse comercial
- Experiência muda conforme patrimônio investido
Nubank (ex-NuInvest)
- Abertura e manutenção de conta: R$ 0
- Taxa de custódia: R$ 0
- Taxa de corretagem: R$ 0 em ações e BDRs
- Transferência de custódia para outra corretora: R$ 50 por pedido
A NuInvest nasceu da antiga Easynvest e foi integrada ao app do Nubank em maio de 2024, onde hoje aparece como Nubank Investimentos. A proposta é simplificar os investimentos para o iniciante, e nesse ponto a plataforma se destaca. A nossa análise do Nubank Investimentos detalha produtos e taxas.
A experiência é uma das mais simples do mercado brasileiro. Tudo acontece dentro do ambiente do Nubank, com poucos menus, linguagem acessível e um processo de investimento bastante direto. Para Tesouro Direto, renda fixa básica, ações e FIIs, a plataforma atende bem quem está começando.
Ao mesmo tempo, a simplificação tem um custo: o app não traz o home broker e as ferramentas de análise que as corretoras tradicionais oferecem.
Na prática, o Nubank funciona muito bem como porta de entrada para investimentos, mas hoje possui limitações mais claras para investidores intermediários e avançados quando comparada a plataformas como XP, BTG ou até mesmo Inter.
Vantagens
- Plataforma extremamente simples de usar
- Boa integração com o ecossistema do Nubank
- Corretagem e custódia zero
- Ótima experiência para iniciantes
- Processo de investimento rápido e intuitivo
Desvantagens
- Menos variedade de produtos
- Pouco foco em investidores avançados
- Ferramentas e research mais limitados
XP Investimentos
- Abertura e manutenção de conta: R$ 0
- Taxa de custódia: R$ 0, independentemente do valor investido
- Taxa de corretagem em ações: R$ 0 em day trade com RLP ativo (R$ 2,90 sem RLP) e R$ 4,90 por ordem em swing trade para clientes assessorados pela XP
A XP não é exatamente um banco, e boa parte das pessoas que investe por lá sabe disso. Foi ela que ajudou a popularizar a ideia de que dava pra investir sem depender do gerente do seu banco de sempre, e isso mudou bastante coisa no mercado brasileiro.
A plataforma tem de tudo: ações, FIIs, Tesouro Direto, renda fixa, fundos, ETFs, produtos internacionais, previdência e crédito privado. Para a maioria das pessoas, não vai faltar opção.
Outro ponto que chama atenção é o volume de conteúdo disponível. A XP investe pesado em research, relatórios e análises. Para quem gosta de acompanhar os investimentos com mais profundidade, isso é bem útil e vai além do que a maioria dos bancões oferece.
A plataforma também tem uma rede grande de assessores. Aqui vale ficar esperto: entender bem o que está sendo recomendado e comparar alternativas antes de investir é sempre uma boa ideia, especialmente em produtos mais complexos. Assessor bom existe, mas comissão também existe.
A XP funciona bem para quem quer variedade e acesso a produtos que os bancões tradicionais nem sempre oferecem. Não é perfeita, mas foi ela que abriu o caminho para muita gente começar a investir fora do banco.
Vantagens
- Grande variedade de produtos
- Plataforma aberta com acesso a várias gestoras
- Forte produção de conteúdo e research
- Boa estrutura para investidores intermediários e avançados
- Aplicativo moderno e funcionalidades completas
Desvantagens
- Plataforma pode parecer excessiva para iniciantes
- Alguns produtos exigem mais conhecimento do investidor
- Atendimento e benefícios variam conforme patrimônio investido
Banco Inter (Inter Invest)
- Abertura de conta: gratuita
- Taxa de corretagem: corretagem zero na bolsa
- Taxa de custódia: R$ 0
- Meu Porquinho: CDB de liquidez diária a partir de R$ 1, com rendimento de até 100% do CDI
O Inter foi um dos primeiros bancos digitais a levar investimentos a sério no Brasil. A ideia sempre foi a mesma: juntar banco, cartão e investimentos num único aplicativo, sem burocracia. E funcionou. A plataforma cresceu muito, especialmente entre quem estava começando a investir pela primeira vez.
Hoje já dá pra investir em ações, FIIs, Tesouro Direto, ETFs, fundos, CDBs, LCIs e até no mercado internacional sem sair do app. A corretagem na bolsa é zero. Para quem está no começo, esse conjunto tem bom custo-benefício.
O diferencial do Inter não está na sofisticação, e ele sabe disso. O foco é na experiência fluida dentro de um ecossistema que a maioria das pessoas já usa no dia a dia. Pagar uma conta, transferir dinheiro e comprar um Tesouro Direto acontecem no mesmo lugar, com a mesma facilidade.
Quem já tem mais experiência e quer ferramentas avançadas, research aprofundado ou produtos mais específicos vai esbarrar nos limites da plataforma. O Inter não compete com XP ou BTG nesse campo, e não parece que essa seja a intenção.
Vantagens
- Corretagem zero na bolsa
- Aplicativo moderno e fácil de usar
- Boa integração entre banco e investimentos
- Acesso ao mercado internacional
- Experiência simples para iniciantes
Desvantagens
- Menos produtos sofisticados que XP e BTG
- Research mais limitado
- Ferramentas avançadas ainda são mais básicas
Genial Investimentos
- Abertura de conta: gratuita
- Taxa de corretagem: R$ 0 nos principais ativos pelo home broker ou plataformas profissionais, com adesão ao RLP
A Genial cresceu sem fazer muito barulho. Enquanto XP, BTG e os grandes bancos digitais dominavam as conversas sobre investimentos no Brasil, a corretora foi ganhando espaço de forma discreta, atraindo quem procurava uma plataforma enxuta e sem muita firula.
Tem uma boa oferta de produtos para o tamanho da corretora: ações, FIIs, Tesouro Direto, fundos, CDBs, LCIs e ETFs, com corretagem zero nos principais ativos para quem adere ao RLP. As taxas costumam ser competitivas, e a experiência dentro da plataforma é relativamente simples de navegar. Possui também um espaço para Traders, oferecendo plataformas avançadas para quem entende do assunto.
Quem escolhe a Genial geralmente não está procurando o nome mais famoso do mercado. Está procurando algo que funcione bem, custe pouco e não fique empurrando o produto o tempo todo. Para esse perfil, a corretora entrega o que promete (e isso é muito bom para iniciantes).
O que ainda falta é conteúdo (apesar deles já estarem mudando gradativamente). Research, materiais educativos e suporte para quem está aprendendo são mais limitados do que nas grandes plataformas. Não é problema para investidores experientes, mas pode fazer diferença para quem está começando.
Vantagens
- Plataforma simples e objetiva
- Custos competitivos
- Boa oferta de renda fixa e renda variável
- Corretagem zero nos principais ativos com RLP ativo
- Experiência mais leve que grandes plataformas
Desvantagens
- Menos conteúdo educativo
- Plataforma menos conhecida no varejo
- Menos ferramentas avançadas que XP e BTG
Santander Corretora (ex-Toro Investimentos)
- Abertura de conta: gratuita
- Taxa de custódia: R$ 0
- Taxa de corretagem: R$ 0 em ações, ETFs, FIIs e minicontratos
- Encerramento ou zeragem de posição pela corretora: 0,5% do valor operado
A Toro Investimentos passou a se chamar Santander Corretora em 15 de dezembro de 2025 e tornou-se a corretora dos clientes pessoa física do Santander Brasil, segundo o comunicado da própria Toro. O app e as plataformas da Toro continuaram os mesmos para quem já era cliente, e as taxas não mudaram. A Toro chegou ao mercado com uma proposta diferente da maioria: em vez de jogar uma prateleira enorme de produtos na frente do investidor e deixar ele se virar, a corretora aposta em recomendações prontas e plataformas de negociação (trading). Para quem está começando e ainda não quer tomar todas as decisões sozinho, isso muda bastante a experiência.
O Santander comprou 60% da Toro em 2020 e depois concluiu a aquisição de 100% do capital, o que trouxe mais estrutura e presença no varejo. A corretora se apresenta como especialista em trading e oferece ações, FIIs, Tesouro Direto, renda fixa e fundos. Possui diversas plataformas para o day trading e swing trading, além de cursos, grupos especializados e assessoria focada nessa parte.
A integração com o Santander é um ponto positivo em termos de solidez, mas também significa que a corretora faz parte de um grande banco e não é uma plataforma independente. O foco é no investidor que quer simplicidade e um pouco de direção, não no que quer montar a própria estratégia do zero.
Para investidores mais experientes que gostam de autonomia, a plataforma vai parecer limitada. Para quem está nos primeiros passos e prefere um caminho mais guiado, faz bastante sentido.
Vantagens
- Plataforma simples e fácil de usar
- Boa experiência para iniciantes
- Carteiras e recomendações prontas
- Corretagem e custódia zero
- Estrutura do Santander por trás da operação
Desvantagens
- Menos liberdade para investidores avançados
- Plataformas focadas em trading, o que pode incentivar comportamento especulativo
- Menor variedade de produtos sofisticados
Rico
- Abertura de conta: gratuita
- Taxa de custódia: R$ 0
- Taxa de corretagem: R$ 0 em ações, BDRs, ETFs, FIIs e opções pela plataforma digital
- Ordens pela mesa: 0,5% do volume + R$ 25,21, com mínimo de R$ 50
A Rico faz parte do grupo XP, mas não tenta ser a XP. A proposta é mais simples e menos carregada, pensada para quem quer investir sem se perder num oceano de informações logo de cara.
Na prática, a Rico dá acesso à mesma infraestrutura da XP em muitos produtos. Ações, FIIs, Tesouro Direto, renda fixa, fundos e ETFs estão disponíveis dentro da plataforma, com uma navegação mais leve e intuitiva. Existe variedade suficiente para crescer dentro dela, sem a sensação de ter entrado num ambiente profissional demais.
Boa parte da popularidade da Rico veio de fora da plataforma. Uma quantidade enorme de influenciadores e YouTubers financeiros recomendou a corretora ao longo dos anos, o que trouxe um público jovem e iniciante que provavelmente não teria chegado lá por conta própria. Esse movimento ajudou a colocar a Rico no mapa de um jeito que poucas corretoras conseguiram.
O conteúdo educativo é um ponto forte real (tem muita coisa boa lá). A comunicação é mais acessível do que a utilizada pela maioria do mercado financeiro tradicional, e isso faz diferença para quem ainda está aprendendo.
Investidores mais experientes vão sentir a diferença em relação à XP em algum momento. Mas para quem está começando e quer uma plataforma confiável sem excesso de complexidade, a Rico entrega bem.
Vantagens
- Plataforma simples e fácil de usar
- Boa variedade de produtos
- Corretagem e custódia zero
- Conteúdo educativo forte para iniciantes
- Estrutura do grupo XP por trás da operação
Desvantagens
- Menos recursos avançados que a XP
- Research mais limitado
- Investidores mais experientes podem preferir plataformas mais completas
Perguntas frequentes
Qual o melhor banco para investir?
Depende do seu perfil. Para maior variedade e sofisticação: BTG Pactual ou XP. Para simplicidade e primeira experiência: Rico ou Nubank. Para integração com conta corrente e praticidade: Inter ou Itaú. Não existe um único melhor para todos os perfis e momentos.
É seguro investir nessas plataformas?
Sim. Todas são reguladas pela CVM e pelo Banco Central. Ações e FIIs ficam custodiados na B3, separados do patrimônio da corretora. Se a corretora quebrar, os ativos continuam em seu nome e podem ser transferidos para outra instituição. Prejuízos causados por falha da corretora podem ser ressarcidos pelo Mecanismo de Ressarcimento de Prejuízos (MRP) da BSM, até o limite de R$ 200 mil.
O que é o FGC e como ele me protege?
O Fundo Garantidor de Créditos protege investimentos em CDBs, LCIs e LCAs em caso de falência do banco emissor. A cobertura é de até R$ 250.000 por CPF e por instituição ou conglomerado financeiro, com limite global de R$ 1 milhão por CPF a cada 4 anos.
Posso usar mais de uma plataforma ao mesmo tempo?
Sim, e é muito comum. Muitos investidores usam uma plataforma para renda fixa com melhores taxas e outra para ações, FIIs e fundos. Quem tem conta em um banco digital costuma manter também uma corretora para ter mais opções de produtos.
Preciso pagar IR ao mudar de corretora?
Não. A migração de custódia entre corretoras não é um evento tributável. O custo de aquisição original dos ativos é mantido para fins de cálculo de ganho de capital no futuro.
Qual o melhor app para investir no celular?
Hoje em dia todos permitem investir através do celular. XP e BTG têm os apps mais completos em funcionalidades. Nubank e Inter oferecem a experiência mais simples para o dia a dia.
Disclaimer: Este conteúdo é informativo e não constitui recomendação de investimento. Os dados são baseados em informações públicas e podem ter sido atualizados desde a publicação deste artigo. Sempre confirme as condições diretamente com as instituições antes de investir.