Calculadora de juros compostos

Juros compostos: o que são e como calcular
O que são juros compostos?
Exemplo prático: 5% de R$ 100 são R$ 5. No ano seguinte, os 5% incidem sobre R$ 105 (R$ 100 + R$ 5), o que dá R$ 5,25. Desses R$ 5,25, R$ 5 vêm dos 5% sobre o valor inicial e R$ 0,25 vêm dos 5% sobre os juros já acumulados, os chamados "juros sobre juros".
Quanto mais tempo o investimento ficar aplicado, mais forte fica esse efeito. É por isso que começar cedo faz tanta diferença no longo prazo.
Como funciona esta calculadora de juros compostos?
Com base nesses dados, a calculadora mostra o valor final acumulado, um gráfico interativo da evolução e uma tabela detalhada ano a ano.
Qual é a fórmula dos juros compostos?
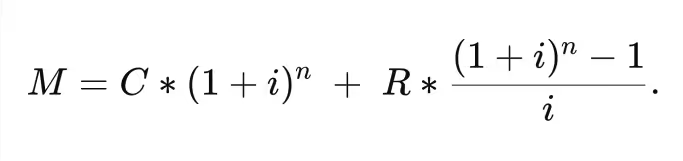
- M: valor final acumulado (montante)
- C: capital inicial investido no início do primeiro período
- R: aporte periódico (depositado ao final de cada período)
- i: taxa de juros por período (mensal, trimestral ou anual, conforme a capitalização)
- n: número total de períodos
Sobre a capitalização: a taxa anual é convertida para a taxa do período conforme a frequência escolhida. Por exemplo, uma taxa anual de 5% com capitalização trimestral equivale a uma taxa efetiva de aproximadamente 5,09% ao ano (5% ÷ 4 = 1,25% por trimestre; (1 + 0,0125)⁴ = 1,0509, ou seja, 5,09% efetivos ao ano).
Qual taxa de retorno usar na simulação?
Uma boa referência é olhar para o histórico de diferentes classes de ativos.
Ibovespa (principal índice da bolsa brasileira): não tem retorno fixo. O índice sobe e cai muito de um ano para o outro, então qualquer taxa usada na simulação é só uma hipótese.
S&P 500 (ações dos EUA): o retorno histórico é medido em dólar. Para o investidor brasileiro, a variação do câmbio pode aumentar ou reduzir o retorno em reais.
CDI (Certificado de Depósito Interbancário, a referência da renda fixa): acompanha de perto a taxa Selic, que está em 13,75% ao ano (outubro de 2026). A inflação medida pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo) foi de 4,58% nos 12 meses até setembro de 2026. Essa diferença entre juros e inflação muda a cada ciclo de juros.
IPCA + juros reais: os títulos Tesouro IPCA+ pagam a variação da inflação mais uma taxa real fixada no momento da compra.
Importante: rentabilidades passadas não garantem retornos futuros. O retorno real também é afetado por taxas de administração, Imposto de Renda e inflação. Use essas referências apenas como ponto de partida.
Como usar a calculadora de juros compostos
Preencha os cinco campos e clique em Calcular. O resultado aparece com um gráfico e uma tabela ano a ano. Veja também o guia de juros compostos na prática.
- Investimento inicial: o valor que você já tem para aplicar hoje. Pode ser 0.
- Investimento mensal: o aporte que você pretende fazer todo mês. Pode ser 0.
- Período de investimento: o prazo em anos, até o máximo de 70.
- Taxa de juros anual: a rentabilidade que você espera por ano, em %.
- Frequência de capitalização: anual, trimestral ou mensal. É o intervalo em que os juros entram no saldo e passam a render também.
Exemplo: R$ 10.000 iniciais e R$ 100 por mês durante 10 anos
Mantendo tudo igual e mudando só o prazo, o capital final passa para R$ 139.100,92 em 20 anos e para R$ 380.778,35 em 30 anos. Em 30 anos você investe R$ 46.000 e os juros somam R$ 334.778,35.
Se você trocar a capitalização para mensal, o resultado de 10 anos sobe para R$ 47.554,91. Nessa opção a calculadora divide a taxa anual por 12 e aplica os juros todo mês, o que equivale a 10,47% efetivos ao ano.
A taxa de 10% ao ano é só um exemplo para a conta. Troque pelo retorno que você espera do seu investimento.