Renda fixa no Brasil: Tesouro, CDBs, LCIs e debêntures

Se você está começando a investir no Brasil e quer segurança com boa rentabilidade, provavelmente já ouviu falar em Tesouro Direto, CDBs, LCIs, LCAs e debêntures. Todos esses produtos pertencem ao universo dos títulos de renda fixa.
Em outubro de 2026, a taxa Selic está em 13,75% ao ano. O Comitê de Política Monetária (Copom) manteve a taxa em 15% entre julho de 2025 e março de 2026 e fez cinco cortes desde abril. A inflação medida pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo) somou 4,58% nos 12 meses até setembro. Com isso, o juro real da renda fixa brasileira segue acima de 8% ao ano.

Neste artigo vamos explicar o que são títulos de renda fixa, os principais tipos disponíveis no Brasil, vantagens, riscos, tributação e como investir.
O que são títulos de renda fixa?
Um título de renda fixa (bond, em inglês) é um empréstimo: você empresta dinheiro a um emissor (governo, banco ou empresa), que em troca se compromete a devolver o valor com juros num prazo determinado.
No Brasil, os títulos de renda fixa são classificados em três grandes categorias pelo emissor:
- Títulos públicos: emitidos pelo Tesouro Nacional (Tesouro Direto).
- Títulos bancários: emitidos por bancos (CDBs, LCIs, LCAs).
- Títulos corporativos: emitidos por empresas (debêntures).
Principais tipos de renda fixa no Brasil
1. Tesouro Direto
Títulos emitidos pelo governo federal e garantidos pelo Tesouro Nacional. Veja o passo a passo para investir no Tesouro Direto.
Tipos principais:
- Tesouro Selic (LFT): pós-fixado, acompanha a Selic. Pode ser vendido em qualquer dia útil e é muito usado na reserva de emergência.
- Tesouro Reserva: lançado em maio de 2026. Rende a Selic, aceita aplicações a partir de R$ 1, não tem marcação a mercado e pode ser resgatado a qualquer hora, todos os dias. No lançamento estava disponível apenas no Banco do Brasil.
- Tesouro Prefixado (LTN): taxa fixa definida na compra. Em 8 de outubro de 2026, os prefixados com vencimento entre 2028 e 2032 pagavam entre 12,5% e 12,8% ao ano, segundo as taxas publicadas pelo Tesouro Nacional.
- Tesouro IPCA+ (NTN-B Principal): paga a variação do IPCA mais uma taxa real. Em 8 de outubro de 2026, essa taxa ficava entre 6,6% e 6,8% ao ano. Protege o dinheiro da inflação no longo prazo.
- Tesouro IPCA+ com Juros Semestrais (NTN-B): mesmo que o anterior, mas paga cupons semestrais.
- Tesouro RendA+: específico para aposentadoria, paga uma renda mensal a partir da data escolhida.
- Tesouro Educa+: similar ao RendA+ mas focado em educação.
A compra mínima é de 1% do preço do título. Pelas regras do Tesouro Direto, a B3 cobra taxa de custódia de 0,20% ao ano, com isenção para os primeiros R$ 10.000 aplicados em Tesouro Selic. A instituição financeira pode cobrar uma taxa própria. As taxas dos títulos mudam todos os dias e estão na página de preços e taxas do Tesouro Direto.
2. CDBs (Certificados de Depósito Bancário)
Títulos emitidos por bancos. Você empresta dinheiro ao banco em troca de juros.
- Pós-fixado: paga um percentual do CDI (Certificado de Depósito Interbancário, a taxa dos empréstimos entre bancos, que fica 0,10 ponto percentual abaixo da Selic).
- Prefixado: taxa fixa definida na contratação.
- IPCA+: IPCA + taxa real.
Proteção do Fundo Garantidor de Créditos (FGC): até R$ 250 mil por CPF e por instituição ou conglomerado financeiro, com teto global de R$ 1 milhão a cada 4 anos. Entenda as regras no guia sobre como funciona o FGC.
Exemplos com a Selic em 13,75% e o CDI em 13,65% ao ano (outubro de 2026), antes do Imposto de Renda (IR):
- CDB de 100% do CDI: 13,65% a.a.
- CDB de 110% do CDI: cerca de 15,0% a.a.
- CDB de 115% do CDI: cerca de 15,7% a.a.
Para comparar ofertas reais, veja o ranking dos melhores CDBs.
3. LCI e LCA
LCI (Letra de Crédito Imobiliário) e LCA (Letra de Crédito do Agronegócio) são títulos bancários lastreados em créditos do setor imobiliário e agrícola.
Principais características:
- Isentas de IR para pessoa física. A Medida Provisória 1.303/2025, que previa tributar as novas emissões a partir de 2026, perdeu a validade em 8 de outubro de 2025.
- A remuneração mais comum é um percentual do CDI.
- Prazo mínimo de 6 meses para papéis sem correção por índice de preços (Resolução CMN 5.215/2025).
- Proteção do FGC até R$ 250 mil.
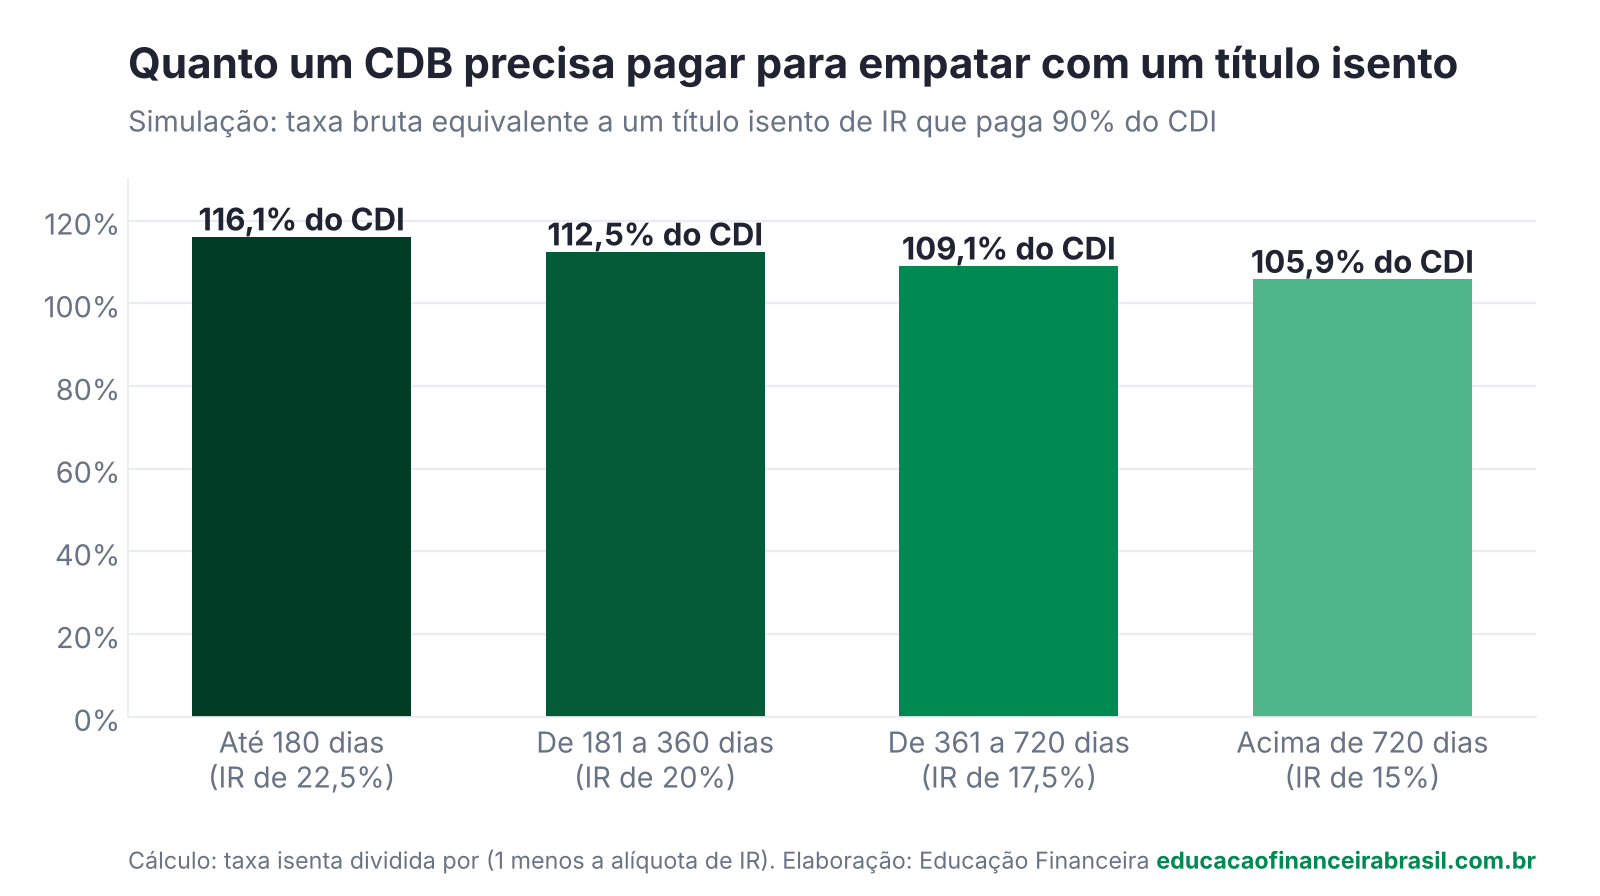
Na prática, uma LCI de 90% do CDI rende o mesmo que um CDB de 105,9% do CDI mantido por mais de 2 anos, quando o IR é de 15%. Em prazos de 6 a 12 meses, com IR de 20%, o CDB precisa pagar 112,5% do CDI para empatar.
4. Debêntures
Títulos emitidos por empresas (não bancárias) para captar recursos. Não têm cobertura do FGC, por isso a saúde financeira da empresa emissora pesa mais na escolha.
- Debêntures comuns: tributadas pela tabela regressiva do IR.
- Debêntures incentivadas (Lei 12.431/2011): alíquota de IR de 0% para pessoa física. Financiam projetos de infraestrutura, como energia, saneamento e rodovias.
- Debêntures de infraestrutura (Lei 14.801/2024): o benefício fiscal fica com a empresa emissora. O investidor paga IR pela tabela regressiva.
A maior parte das debêntures incentivadas paga IPCA mais uma taxa fixa. Compare essa taxa com a do Tesouro IPCA+ de prazo parecido.
São vendidas pelas corretoras. Veja o guia sobre como investir em debêntures.
5. CRAs e CRIs
CRA (Certificado de Recebíveis do Agronegócio) e CRI (Certificado de Recebíveis Imobiliários) são títulos lastreados em recebíveis específicos.
- Isentos de IR para pessoa física.
- Pagam um percentual do CDI, CDI mais uma taxa ou IPCA mais uma taxa.
- Menor liquidez: em geral são mantidos até o vencimento.
- Risco de crédito do devedor original, sem cobertura do FGC.
6. LC, LIG e LF
Títulos mais específicos:
- LC (Letra de Câmbio): emitida por financeiras, tributada pela tabela regressiva e coberta pelo FGC.
- LIG (Letra Imobiliária Garantida): emitida por bancos e garantida por uma carteira de ativos em regime fiduciário, formada sobretudo por créditos imobiliários (Resolução CMN 5.001/2022). Não tem cobertura do FGC.
- LF (Letra Financeira): prazo mínimo de 2 anos e valor unitário mínimo de R$ 50 mil, ou R$ 300 mil nas letras subordinadas (Resolução CMN 5.007/2022). Não tem cobertura do FGC.
Como funciona a rentabilidade?
Existem três tipos principais de rentabilidade:
Pós-fixada (CDI ou Selic)
A rentabilidade acompanha um indicador de referência. Quando o indicador sobe, sua rentabilidade sobe. Quando cai, cai.
- CDI: usado em CDBs, LCIs e LCAs. Com a Selic em 13,75%, o CDI está em 13,65% ao ano.
- Selic: usado no Tesouro Selic.
Ideal para: reserva de emergência, dinheiro que pode precisar a qualquer momento.
Quem aplicou R$ 1.000 a 100% do CDI em janeiro de 2017 tinha R$ 2.367 em setembro de 2026, antes de impostos. Na poupança, o mesmo valor chegou a R$ 1.754.

Prefixada
Você "trava" uma taxa no momento da compra. Se a Selic cair, você ganha (porque manteve taxa alta). Se subir, você "perde" (porque outros investimentos passam a render mais).
Ideal para: quando espera-se ciclo de corte de juros.
Atrelada à inflação (IPCA+)
Rende IPCA + taxa real. Protege contra inflação e garante ganho real.
Ideal para: objetivos de longo prazo (10+ anos), aposentadoria, proteção patrimonial.
Exemplo: um Tesouro IPCA+ comprado com taxa de 6,6% paga a inflação mais 6,6% ao ano até o vencimento.
Tributação de renda fixa no Brasil
Tabela regressiva de IR (CDBs, Tesouro Direto, debêntures comuns)
- Até 180 dias: 22,5%.
- 181 a 360 dias: 20%.
- 361 a 720 dias: 17,5%.
- Acima de 720 dias: 15%.
As alíquotas estão na Lei 11.033/2004 e incidem apenas sobre o rendimento. Um CDB resgatado depois de 2 anos paga 7,5 pontos percentuais a menos de IR do que um resgatado antes de 6 meses.

Títulos isentos de IR para pessoa física
- LCI e LCA.
- Debêntures incentivadas (Lei 12.431).
- CRA, CRI.
A isenção vale para pessoa física e continua em vigor em outubro de 2026.
IOF
O Imposto sobre Operações Financeiras (IOF) incide sobre o rendimento dos resgates feitos nos primeiros 30 dias. A alíquota diminui a cada dia e chega a zero no 30º dia.
Recolhimento
O IR é retido na fonte pela corretora ou pelo banco. Você não precisa calcular nem pagar DARF (Documento de Arrecadação de Receitas Federais). Saldos e rendimentos entram na declaração anual: veja como declarar investimentos no IRPF.
Riscos da renda fixa
A renda fixa oscila menos que a renda variável, mas tem riscos:
- Risco de crédito: o emissor pode quebrar. Mitigado pelo FGC (CDBs, LCIs, LCAs) e pela solidez do governo (Tesouro).
- Risco de mercado: se você vender títulos antes do vencimento, pode ter perdas (ou ganhos) pela marcação a mercado. O Tesouro IPCA+ de prazo longo oscila bastante quando os juros mudam.
- Risco de liquidez: alguns títulos (debêntures, CRIs) podem ser difíceis de vender antes do vencimento.
- Risco de reinvestimento: se a Selic cair, novos aportes renderão menos.
- Risco de inflação: títulos prefixados podem perder poder de compra se a inflação surpreender.
Como investir em renda fixa no Brasil
Passo a passo
- Abra conta em uma corretora ou banco de investimentos. O processo é digital. Compare as opções no ranking das melhores corretoras de investimentos.
- Transfira o dinheiro via Pix.
- Acesse a seção "Renda Fixa" no app da corretora.
- Compare opções (CDB, LCI, Tesouro Direto) por rentabilidade e prazo.
- Escolha o título e valor.
- Confirme. Liquidação em D+0 ou D+1.
- Acompanhe pelo app: os rendimentos são calculados automaticamente.
Como comparar opções
Para comparar renda fixa, olhe sempre para a rentabilidade líquida após impostos. O exemplo abaixo usa CDI de 13,65% ao ano, IPCA de 4,58% e prazo acima de 2 anos, quando o IR é de 15%:
| Produto | Líquido | Bruto | IR |
|---|---|---|---|
| Poupança | ~8,3% a.a. | ~8,3% a.a. | Isenta |
| CDB 100% do CDI | ~11,6% a.a. | 13,65% a.a. | 15% |
| CDB 115% do CDI | ~13,3% a.a. | ~15,7% a.a. | 15% |
| LCI 95% do CDI | ~13,0% a.a. | ~13,0% a.a. | Isenta |
| Tesouro IPCA+ 7% | ~10,1% a.a. | ~11,9% a.a. | 15% |
| Debênture incentivada IPCA+ 6% | ~10,9% a.a. | ~10,9% a.a. | Isenta |
Neste exemplo, a LCI de 95% do CDI rende mais no líquido que o CDB de 100% do CDI. As taxas são ilustrativas e não consideram a taxa de custódia do Tesouro Direto: confira as ofertas do dia antes de comparar. Para simular outros prazos e valores, use a calculadora de investimentos.
Estratégias comuns em renda fixa
1. Reserva de emergência
Tesouro Selic, Tesouro Reserva, CDBs de liquidez diária a 100% do CDI e fundos de renda fixa DI são os produtos mais usados. Valor de referência: 6 a 12 meses de despesas.
2. Construção patrimonial de longo prazo
Títulos IPCA+ de prazo longo pagam uma taxa real acima da inflação até o vencimento. Quem vende antes fica exposto à marcação a mercado.
3. Aposentadoria
O Tesouro RendA+ foi criado para esse objetivo: você acumula até a data escolhida e depois recebe uma renda mensal. Os planos de previdência privada, descritos mais abaixo, são outra via.
4. Metas de médio prazo (3-5 anos)
CDBs prefixados e LCIs com vencimento próximo da data do objetivo (entrada de imóvel, viagem internacional, MBA) são os mais usados nesse prazo.
5. Travar taxas quando os juros caem
A Selic caiu de 15% para 13,75% entre março e outubro de 2026. Quem compra um prefixado ou um IPCA+ mantém a taxa contratada até o vencimento, mesmo que a Selic continue caindo. O risco é o inverso: se os juros voltarem a subir, o título perde valor de mercado e a venda antes do prazo pode dar prejuízo.
Previdência privada (PGBL/VGBL)
Planos de previdência privada aplicam, em grande parte, em renda fixa:
- PGBL (Plano Gerador de Benefício Livre): as contribuições são dedutíveis do IR até 12% da renda tributável (Lei 9.532/1997), para quem faz a declaração completa.
- VGBL (Vida Gerador de Benefício Livre): sem dedução, mas tributação apenas sobre rendimentos na hora do resgate.
- Na tabela regressiva da Lei 11.053/2004, o IR cai de 35% para 10% depois de 10 anos de acumulação.
- Cada plano cobra taxa de administração: confira o percentual antes de contratar.
Renda fixa vs ações vs FIIs
Com a Selic em 13,75%, um CDB de 100% do CDI rende cerca de 11,6% ao ano líquido de IR em prazos acima de 2 anos. Ações e fundos imobiliários (FIIs) precisam superar esse retorno para compensar a oscilação.
- Renda fixa: retorno conhecido na contratação e baixa oscilação.
- Ações: retorno incerto, que depende do lucro das empresas.
- FIIs: distribuem rendimentos mensais, isentos de IR para pessoa física quando o fundo cumpre as condições legais. As cotas oscilam na bolsa.
Muitos investidores combinam as três classes e ajustam o peso de cada uma ao prazo dos objetivos.
Perguntas frequentes
Quanto rendem R$ 1.000 na renda fixa em 2026?
Com o CDI em 13,65% ao ano, R$ 1.000 em um CDB de 100% do CDI rendem R$ 136,50 brutos em um ano e cerca de R$ 112,60 depois do IR de 17,5%. Na poupança, que rende perto de 0,67% ao mês, o ganho no mesmo período fica em torno de R$ 83.
A renda fixa tem garantia do FGC?
CDBs, LCIs, LCAs, LCs e poupança têm cobertura do FGC até R$ 250 mil por CPF e por instituição. Tesouro Direto é garantido pelo Tesouro Nacional. Debêntures, CRIs, CRAs, LIGs, LFs e fundos de investimento não têm cobertura do FGC.
Renda fixa pode dar prejuízo?
Pode. Prefixados e títulos IPCA+ perdem valor de mercado quando os juros sobem e a venda antes do vencimento pode sair por menos do que você pagou. Em títulos sem FGC, existe ainda o risco de o emissor não pagar.
Qual é o valor mínimo para investir em renda fixa?
O Tesouro Reserva aceita aplicações a partir de R$ 1. Nos demais títulos do Tesouro Direto, a compra mínima é de 1% do preço do título. Vários bancos oferecem CDBs de liquidez diária a partir de R$ 1.
Conclusão
A renda fixa é a base de muitas carteiras de investimentos no Brasil, especialmente com a Selic em 13,75%. Tesouro Direto, CDBs, LCIs, LCAs e debêntures têm perfis de risco e regras de imposto diferentes.
Cada grupo de títulos cumpre uma função diferente na carteira:
- Liquidez: Tesouro Selic, Tesouro Reserva e CDBs de liquidez diária.
- Isenção de IR: LCIs, LCAs, CRIs, CRAs e debêntures incentivadas.
- Proteção contra a inflação: Tesouro IPCA+ e títulos privados atrelados ao IPCA.
- Taxa travada: prefixados.
O peso de cada grupo depende do prazo dos seus objetivos e do risco que você aceita.
O ciclo de corte da Selic começou em abril de 2026. Quem comprou prefixados e IPCA+ antes disso mantém a taxa contratada até o vencimento.
Disclaimer: Este conteúdo é meramente informativo e não constitui recomendação de investimento. Rentabilidade passada não garante resultados futuros. Consulte sempre um profissional qualificado antes de investir.