Melhores fundos imobiliários no Brasil em 2026: 10 dos maiores FIIs analisados
Os fundos imobiliários chegaram à B3 na década de 1990 e hoje reúnem mais de 3 milhões de investidores pessoa física. A combinação de rendimentos mensais isentos de Imposto de Renda e acesso ao mercado imobiliário a partir de valores baixos transformou os FIIs em um dos produtos mais populares da bolsa brasileira.
Neste guia, começamos com dez dos maiores fundos imobiliários negociados na B3, com dados de agosto de 2026 informados pelos próprios fundos à CVM (Comissão de Valores Mobiliários). Depois, explicamos como os FIIs funcionam, quais tipos existem e quais critérios usar para analisar cada um deles.
Se você está pensando em como investir para ter renda mensal no Brasil, os FIIs são uma das ferramentas mais utilizadas para esse objetivo. Nenhuma informação deste artigo constitui recomendação personalizada de investimento.
Os melhores FIIs para investir em 2026
Para esta análise, selecionamos dez dos maiores fundos imobiliários negociados na B3 e abertos a um grande número de investidores. Em agosto de 2026, todos tinham patrimônio líquido acima de R$ 3 bilhões e mais de 70 mil cotistas, segundo os informes mensais enviados à CVM. Ficaram de fora fundos de patrimônio elevado com poucos cotistas, como os restritos a investidores profissionais. A lista não é um ranking de qualidade nem uma recomendação.
Dez dos maiores FIIs da B3 em números
| Ticker | Patrimônio | Cotistas | DY 12 meses | Cota patrimonial |
|---|---|---|---|---|
| KNCR11 | R$ 11,0 bi | 586 mil | 13,70% | R$ 102,64 |
| BTLG11 | R$ 7,6 bi | 525 mil | 8,89% | R$ 106,69 |
| HGLG11 | R$ 7,6 bi | 608 mil | 7,97% | R$ 165,95 |
| KNIP11 | R$ 7,5 bi | 72,7 mil | 10,88% | R$ 93,38 |
| XPML11 | R$ 7,1 bi | 733 mil | n/d | R$ 110,11 |
| TRXF11 | R$ 6,0 bi | 352 mil | 12,51% | R$ 96,62 |
| XPLG11 | R$ 5,4 bi | 366 mil | 9,29% | R$ 104,65 |
| MXRF11 | R$ 5,3 bi | 1,53 mi | 12,31% | R$ 9,26 |
| KNRI11 | R$ 4,6 bi | 313 mil | 8,02% | R$ 163,56 |
| VISC11 | R$ 3,3 bi | 345 mil | 8,44% | R$ 115,45 |
Dados de agosto de 2026. DY 12 meses: soma dos dividend yields mensais de setembro de 2025 a agosto de 2026. n/d: a série do XPML11 traz um valor negativo em janeiro de 2026, por isso não somamos. Fonte: CVM, informes mensais dos FIIs.
Os dados acima são informativos e não constituem recomendação personalizada de investimento.
Análise individual de cada FII
A seguir analisamos cada um dos fundos da tabela acima. Para cada fundo destacamos o segmento, a estratégia, os principais pontos positivos e os riscos a considerar antes de investir.
Os indicadores de cada ficha (DY 12m, cota patrimonial, número de cotistas e patrimônio) são de agosto de 2026 e vêm dos informes mensais que cada fundo envia à CVM. DY é a sigla de dividend yield. Aqui ele é a soma dos dividend yields mensais informados pelo fundo de setembro de 2025 a agosto de 2026, calculados sobre a cota patrimonial. Os sites de cotações costumam dividir os proventos pelo preço da cota em bolsa, então o número deles é um pouco diferente. A taxa de administração vem do regulamento ou da página de cada fundo. Esses números mudam todo mês, por isso confira os valores atuais na página de cada fundo antes de decidir.
No período, o DY de 12 meses ia de 7,97% (HGLG11) a 13,70% (KNCR11) entre os nove fundos com série completa. Os fundos de papel atrelados ao CDI (Certificado de Depósito Interbancário) lideravam, reflexo da Selic alta do período.

KNCR11 (Kinea Rendimentos Imobiliários)
- Segmento: Papel (CDI)
- DY 12m: 13,70%
- Cota patrimonial: R$ 102,64
- Taxa adm.: 1,00% a.a.
- Nº Cotistas: 586 mil
- Patrimônio: R$ 11,0 bi
O KNCR11 é o maior FII listado na B3 por patrimônio líquido, com carteira majoritariamente composta por CRIs (Certificados de Recebíveis Imobiliários) pós-fixados atrelados ao CDI. A política de gestão prioriza CRIs de baixo risco de crédito e prazos médios moderados.
Vantagens
- Alta liquidez diária
- Gestora de referência (Kinea)
- Rendimentos atrelados ao CDI, beneficiando o fundo em períodos de Selic alta
Desvantagens
- Em ciclos de queda de juros, o provento cai proporcionalmente
- DY elevado em ambientes de juros altos tende a recuar com a normalização monetária

O relatório gerencial do fundo mostra a composição da carteira: 78,2% do patrimônio líquido está alocado em CRIs e FIIs, com predominância de escritórios (45,5%) e shoppings (27,3%) entre os setores financiados. A indexação é quase integralmente ao CDI (92,9%), o que explica a sensibilidade do fundo ao ciclo de juros.
Para mais informações consulte a página do fundo.
KNIP11 (Kinea Índice de Preços)
- Segmento: Papel (IPCA)
- DY 12m: 10,88%
- Cota patrimonial: R$ 93,38
- Taxa adm.: 1,00% a.a.
- Nº Cotistas: 72,7 mil
- Patrimônio: R$ 7,5 bi
- Público-alvo: investidor qualificado
O KNIP11 investe em CRIs de alta qualidade com rentabilidade atrelada à inflação, tendo como referência o IMA-B acrescido de um spread. A carteira é composta quase integralmente por CRIs corporativos com devedores sólidos, o que coloca o fundo entre os mais conservadores do segmento de papel.
Vantagens
- Proteção estrutural contra a inflação
- Carteira com perfil de crédito defensivo
- Gestora Kinea com processo rigoroso de seleção de ativos
Desvantagens
- Fundo não constitui reservas, proventos variam com o IPCA mensal
- Volatilidade nos pagamentos para quem precisa de rendimento estável todo mês

A composição da carteira é predominantemente CRIs (98,0% do patrimônio líquido), confirmando o perfil quase exclusivamente de papel do fundo. A indexação é predominantemente ao IPCA (90,8%), com uma parcela menor em Selic (9,2%), sem exposição ao CDI.
Essa estrutura é o que garante a proteção inflacionária do fundo e também o que explica a volatilidade dos proventos quando o IPCA mensal oscila.
Para mais informações consulte a página do fundo.
HGLG11 (Pátria Log)
- Segmento: Logística
- DY 12m: 7,97%
- Cota patrimonial: R$ 165,95
- Taxa adm.: 0,60% a.a. sobre o valor de mercado das cotas
- Nº Cotistas: 608 mil
- Patrimônio: R$ 7,6 bi
Um dos maiores fundos de galpões do Brasil. Segundo a página do fundo, a carteira tem mais de 20 imóveis logísticos e industriais, concentrados na região Sudeste.
Vantagens
- Gestora experiente (Pátria)
- Liquidez alta e grande base de cotistas
- Histórico de distribuições estáveis
Desvantagens
- Tamanho elevado limita o crescimento futuro
- Encontrar ativos capazes de agregar valor ao portfólio é progressivamente mais difícil
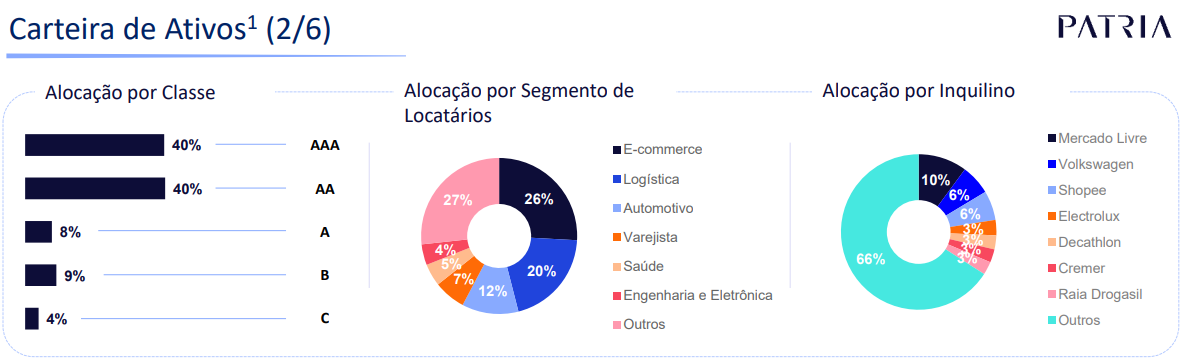
A carteira do HGLG11 combina qualidade de crédito elevada com boa pulverização de inquilinos. Como mostra o relatório gerencial, 80% dos ativos têm classificação AAA ou AA, e a base de locatários é diversificada, com nomes como Mercado Livre, Volkswagen, Shopee e redes de varejo e saúde, sem concentração relevante em um único inquilino.
Para mais informações consulte a página do fundo.
XPML11 (XP Malls)
- Segmento: Shopping
- Cota patrimonial: R$ 110,11
- Taxa adm.: 0,75% a 0,95% a.a., mais taxa de performance de 20% sobre o que exceder IPCA + 6% a.a.
- Nº Cotistas: 733 mil
- Patrimônio: R$ 7,1 bi
Um dos maiores fundos de shopping do Brasil, com portfólio numeroso, ativos premium e bem distribuído por segmento de renda e perfil de ativo. O histórico de distribuições mensais é notável pela consistência, sustentado por indicadores operacionais como faturamento por m² e taxa de ocupação em trajetória positiva.
Vantagens
- Grande número de ativos premium no portfólio
- Histórico de distribuição mensal consistente
- Alta liquidez diária
Desvantagens
- Concentração geográfica relevante em São Paulo expõe o fundo a riscos regionais
- Uso recorrente de alavancagem para financiar aquisições eleva o risco em cenários de juros altos

O relatório gerencial do fundo detalha os shoppings que compõem o portfólio. Os ativos apresentados são empreendimentos consolidados e de alto padrão, como o Pátio Higienópolis e o Iguatemi Alphaville, reconhecidos pela qualidade dos lojistas e pelo perfil de consumidor de maior renda.
A amostra reforça também o ponto levantado na análise: a maioria dos ativos está concentrada no estado de São Paulo, entre a capital e cidades do interior como Ribeirão Preto.
Para mais informações consulte a página do fundo.
TRXF11 (TRX Real Estate)
- Segmento: Híbrido
- DY 12m: 12,51%
- Cota patrimonial: R$ 96,62
- Taxa adm.: 1,00% a.a. (taxa global), mais taxa de performance de 20% sobre o que exceder IPCA + 6% a.a.
- Nº Cotistas: 352 mil
- Patrimônio: R$ 6,0 bi
O TRXF11 nasceu com foco em renda urbana e contratos atípicos com grandes redes varejistas, mas evoluiu para um fundo híbrido multissetorial.
O portfólio inclui galpões de varejo big box, centros de distribuição logísticos e imóveis de saúde, como hospitais. A aposta em contratos atípicos de longo prazo confere previsibilidade à receita: o locatário não pode rescindir sem penalidade elevada, o que protege o fluxo de caixa.
Vantagens
- Diversificação setorial crescente
- Contratos atípicos com prazo médio longo
- Inquilinos de grande porte com capacidade de pagamento consolidada
Desvantagens
- Uso frequente de alavancagem eleva o risco em cenários de juros altos
- Cotista fica exposto ao custo da dívida enquanto os imóveis adquiridos amadurecem

Os números do relatório gerencial confirmam o perfil híbrido e multissetorial do fundo. Cerca de 79,5% do patrimônio está alocado diretamente em imóveis físicos, com o restante distribuído entre CRIs, FIIs e renda fixa.
Pelo lado da receita, o segmento atacadista lidera com 34,5%, seguido de varejo (21,6%) e demais setores (11,56%), o que ilustra bem a diversificação setorial que diferencia o TRXF11 dos fundos de tijolo convencionais.
Em termos de área, o varejo domina com 61,9% da ABL total, reforçando a vocação do fundo para imóveis de grande porte voltados ao consumo.
Para mais informações consulte a página do fundo.
BTLG11 (BTG Pactual Logística)
- Segmento: Logística
- DY 12m: 8,89%
- Cota patrimonial: R$ 106,69
- Taxa adm.: 0,90% a.a.
- Nº Cotistas: 525 mil
- Patrimônio: R$ 7,6 bi
Fundo gerido pelo BTG com carteira de galpões concentrada em um raio de até 60 km das grandes capitais, o que favorece locações para operadores de última milha.
Vantagens
- Gestora de referência (BTG Pactual)
- Boa liquidez
- DY competitivo para o segmento de logística
Desvantagens
- Concentração geográfica em São Paulo representa grande parte da receita
- Exposição a riscos econômicos regionais

O mapa do relatório gerencial ilustra com clareza a estratégia de posicionamento do BTLG11: todos os ativos estão dentro de um raio de 60 km do centro de São Paulo, com forte concentração no raio de 30 km.
Essa proximidade das principais rodovias de acesso à capital, como Bandeirantes, Anhanguera, Castello Branco e Presidente Dutra, é um diferencial operacional relevante para operadores de última milha e centros de distribuição de e-commerce, que dependem de tempo de entrega para as grandes regiões consumidoras.
Para mais informações consulte a página do fundo.
XPLG11 (XP Log)
- Segmento: Logística
- DY 12m: 9,29%
- Cota patrimonial: R$ 104,65
- Taxa adm.: 0,75% a 0,95% a.a. (escalonada pelo patrimônio)
- Nº Cotistas: 366 mil
- Patrimônio: R$ 5,4 bi
Fundo gerido pela XP Asset com portfólio de galpões de alto padrão, majoritariamente localizados dentro de um raio de 30 km das principais capitais, o que favorece operações de última milha e centros de distribuição de e-commerce.
Vantagens
- Portfólio bem diversificado geograficamente
- Alta taxa de ocupação
- Exposição ao crescimento estrutural do e-commerce no Brasil
- Boa liquidez diária
Desvantagens
- Concentração relevante em alguns nomes do comércio varejista
- Deterioração setorial pode pressionar a receita do fundo

O relatório gerencial mostra a composição de locatários do fundo e confirma o risco de concentração setorial mencionado na análise. O Mercado Livre responde por 25% da receita imobiliária, e o comércio varejista como um todo representa 65% do total.
Nomes como Leroy Merlin, Renner, Mobly e Via Varejo completam a lista dos maiores locatários, todos com exposição direta ao ciclo de consumo das famílias.
Para mais informações consulte a página do fundo.
KNRI11 (Kinea Renda Imobiliária)
- Segmento: Híbrido
- DY 12m: 8,02%
- Cota patrimonial: R$ 163,56
- Taxa adm.: 1,11% a.a.
- Nº Cotistas: 313 mil
- Patrimônio: R$ 4,6 bi
Gerido pela Kinea, o fundo combina escritórios e galpões em uma carteira diversificada. Um dos maiores FIIs híbridos da B3, com portfólio defensivo apoiado em contratos de longa duração e inquilinos de grande porte.
Vantagens
- Diversificação de segmento (escritórios + galpões) dentro de um único fundo
- Histórico longo de operação
- Gestora reconhecida (Kinea)
Desvantagens
- DY tende a ser mais conservador do que fundos de papel
- Exposição a lajes pode pesar em períodos de alta vacância corporativa

Os dados do relatório gerencial traduzem bem o perfil híbrido e defensivo do fundo. São Paulo concentra 67% da receita, com MG e RJ dividindo o restante. A divisão entre escritórios (59%) e logística (41%) reflete o equilíbrio de tipologias que caracteriza o fundo.
Chama atenção a proporção de contratos atípicos, que já representa 47,27% da receita, conferindo maior previsibilidade ao fluxo de caixa. O IPCA é o principal indexador de reajuste (70,2%), o que oferece proteção real ao cotista em ambientes inflacionários.
Para mais informações consulte a página do fundo.
MXRF11 (Maxi Renda)
- Segmento: Híbrido
- DY 12m: 12,31%
- Cota patrimonial: R$ 9,26
- Taxa adm.: 0,90% a.a.
- Nº Cotistas: 1,53 mi
- Patrimônio: R$ 5,3 bi
O MXRF11 investe principalmente em CRIs, mas também aloca em cotas de outros FIIs e ativos imobiliários diretamente, o que o classifica como fundo híbrido.
Com 1,53 milhão de cotistas em agosto de 2026, tem a maior base de investidores entre os dez fundos desta lista. A cota patrimonial de R$ 9,26 faz do MXRF11 um dos fundos de menor valor por cota.
Vantagens
- Valor por cota baixo (cota patrimonial de R$ 9,26)
- Altíssima liquidez
- DY elevado em relação aos pares do segmento
Desvantagens
- Diversidade de estratégias torna a análise mais complexa do que em fundos de papel puros
- Realiza operações de maior risco, incluindo CRIs com devedores mais alavancados
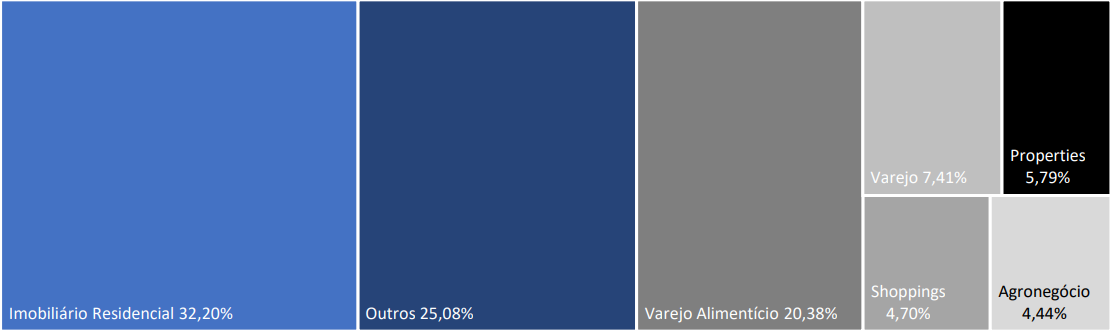
O relatório gerencial mostra a composição da carteira de CRIs por segmento. O imobiliário residencial lidera com 32,2%, seguido de uma fatia relevante classificada como outros (25,1%) e varejo alimentar (20,4%). A dispersão entre diferentes segmentos reflete a estratégia híbrida do fundo, que não se limita a um único tipo de devedor.
É exatamente essa amplitude de atuação que, ao mesmo tempo, gera diversificação e torna a análise de risco mais complexa do que em fundos de papel com mandato mais restrito.
Para mais informações consulte a página do fundo.
VISC11 (Vinci Shopping Centers)
- Segmento: Shopping
- DY 12m: 8,44%
- Cota patrimonial: R$ 115,45
- Taxa adm.: 1,05% a 1,35% a.a. (escalonada pelo patrimônio)
- Nº Cotistas: 345 mil
- Patrimônio: R$ 3,3 bi
Gerido pela Vinci Partners, o fundo tem portfólio amplo e bem diversificado geograficamente, com participações em shoppings de perfil variado em diferentes estados. A taxa de ocupação se mantém consistentemente elevada, sustentada por um mix de lojistas resilientes.
Vantagens
- Gestora independente e consolidada (Vinci Partners)
- Portfólio bem diversificado geograficamente, com presença nacional
- Baixa inadimplência líquida
Desvantagens
- Carteira composta majoritariamente por shoppings de padrão mediano
- Estilo de gestão passivo, com pouca interferência ativa nas decisões dos empreendimentos
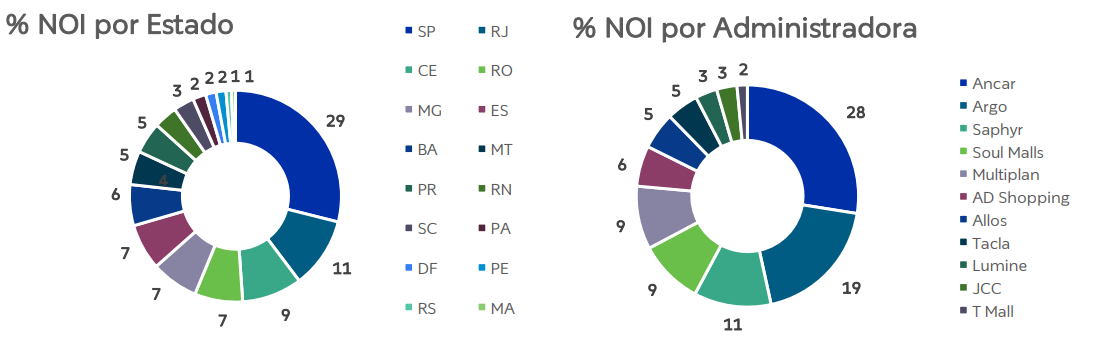
Os dados do relatório gerencial mostram onde o VISC11 se diferencia de outros fundos de shopping: a distribuição do NOI por estado é genuinamente nacional, com São Paulo respondendo por apenas 29% da receita operacional e presença relevante em RJ (11%), CE (9%), RO (7%) e vários outros estados.
Pelo lado das administradoras, a Ancar lidera com 28%, seguida de Argo (19%) e Saphyr (11%), sem concentração excessiva em nenhuma operadora. Essa pulverização geográfica e operacional é o principal argumento a favor do fundo para quem busca exposição ao setor de shoppings sem depender do desempenho de uma única praça.
Para mais informações consulte a página do fundo.
O que são fundos imobiliários e por que cresceram tanto no Brasil
Um fundo imobiliário é um veículo de investimento coletivo que aplica recursos em ativos do setor imobiliário. As cotas são negociadas em bolsa, assim como as ações, o que garante liquidez no dia a dia.
A diferença é que, em vez de comprar participação em uma empresa, você compra uma fração de imóveis físicos ou de títulos de dívida imobiliária.
Cada fundo é gerido por uma gestora credenciada pela CVM. A gestora compra e administra os ativos (imóveis, cotas de outros fundos ou títulos de crédito imobiliário) enquanto você, como cotista, participa dos resultados de forma proporcional ao número de cotas que possui.
Pela Lei 8.668/1993, os FIIs são obrigados a distribuir no mínimo 95% do resultado apurado em regime de caixa a cada semestre. Na prática, a grande maioria dos fundos opta pela distribuição mensal, o que torna os FIIs uma fonte regular de renda passiva.
Diferença entre FII e comprar imóvel diretamente
Quando você compra um imóvel diretamente, precisa de capital elevado, arca com custos de escritura, ITBI e manutenção, e pode levar meses para encontrar um inquilino.
Com um FII, você investe o valor que quiser, a partir de uma cota, sem burocracia cartorial e com liquidez imediata durante o pregão.
Outra vantagem dos FIIs é a diversificação automática: um único fundo de logística pode ter galpões em São Paulo, Rio de Janeiro e Minas Gerais. Montar algo equivalente com imóveis próprios exigiria capital muito maior e trabalho intenso de gestão.
Os FIIs têm distribuição mínima definida em lei (95% do resultado de caixa) e, na maioria dos casos, pagam todo mês. Fique atento: qualquer ganho de capital na venda das cotas é tributado em 20%, independentemente do valor negociado.
Tipos de FII disponíveis no Brasil
O mercado brasileiro conta com oito grandes categorias de fundos imobiliários. Cada uma tem estratégia diferente, perfil de risco específico e exposição a ativos distintos. Entender as diferenças é o primeiro passo para montar uma carteira equilibrada.
| Tipo | O que investe | Vantagens | Desvantagens |
|---|---|---|---|
| Tijolo: logística | Galpões e centros de distribuição | Contratos longos, vacância baixa no cenário atual | Sensível ao ciclo econômico e ao ritmo do e-commerce |
| Tijolo: lajes corporativas | Escritórios | Inquilinos de grande porte, receita previsível | Vacância mais alta em períodos de baixa atividade |
| Tijolo: shopping | Shoppings e varejo | Crescimento atrelado ao consumo das famílias | Concentração geográfica; risco de mudanças no varejo |
| Tijolo: outros | Agências bancárias, hospitais, educacional | Contratos atípicos com baixo risco de rescisão | Menor liquidez de cota no mercado secundário |
| Papel (CRI) | CRIs indexados ao CDI ou IPCA | DY alto, sem vacância física | Risco de crédito dos devedores dos CRIs |
| FoF | Cotas de outros FIIs | Diversificação em um único ativo | Taxa dupla: administração do FoF mais a dos fundos investidos |
| Fiagro | CRAs, CPRs e imóveis rurais | Indexação ao CDI ou IPCA, nicho em crescimento | Mercado mais novo, menor liquidez, regulação em evolução |
| Híbrido | Mix de tijolo e papel | Equilíbrio entre renda e proteção | Difícil comparar com pares puros do segmento |
Como escolher um FII: critérios para analisar antes de investir
Agora que você conhece os fundos listados, entender os critérios de análise ajuda a avaliar cada um com mais propriedade e a identificar novos FIIs por conta própria.
Dividend yield sustentável: não olhe apenas o DY de capa
O DY exibido nos agregadores é calculado com base nos proventos dos últimos 12 meses divididos pela cotação atual. O problema é que um fundo pode ter distribuído proventos acima do normal em um determinado mês (por exemplo, com ganho de capital na venda de um imóvel), e o DY pontual parece muito atrativo sem refletir o resultado recorrente.
Regra prática: FIIs de tijolo com DY acima de 15% merecem atenção redobrada. Esse nível pode indicar vacância elevada, resultado não recorrente ou precificação de risco pelo mercado. DY alto nem sempre é oportunidade.
Exemplo em reais: R$ 10.000 aplicados em um fundo com DY de 10% ao ano geram cerca de R$ 1.000 em rendimentos no ano, ou R$ 83 por mês. Se o DY cair para 8%, a renda mensal cai para R$ 67. Para simular o efeito de reinvestir esses rendimentos ao longo dos anos, use a calculadora de juros compostos.
P/VP: comprar com desconto ou prêmio?
O P/VP (preço sobre valor patrimonial) compara a cotação de mercado com o valor contábil dos ativos do fundo. Um P/VP abaixo de 1 indica que a cota está sendo negociada com desconto em relação ao patrimônio, o que pode ser atrativo desde que o desconto não reflita um problema estrutural no portfólio.
P/VP acima de 1,10 em fundos de tijolo pode indicar que o mercado está pagando um prêmio pela qualidade dos ativos e da gestora. Vale analisar se esse prêmio é historicamente justificado antes de comprar.
Para FIIs de tijolo, acompanhe a taxa de vacância e o tipo de contrato: contratos atípicos dão mais previsibilidade ao fluxo de caixa. Para FIIs de papel, analise o perfil dos devedores dos CRIs e o spread médio da carteira (CDI+ ou IPCA+), que sinaliza o nível de risco aceito pelo gestor.
Como começar a investir em FIIs: passo a passo
Investir em FIIs exige conta em uma corretora de valores. O processo é simples, mas há alguns cuidados importantes antes de dar o primeiro passo.
Antes de tudo, certifique-se de ter uma reserva de emergência aplicada em produtos de alta liquidez, como o Tesouro Selic. Fundos imobiliários são renda variável e não devem ser usados para guardar recursos que você pode precisar no curto prazo.
Passo 1: abrir conta em uma corretora e transferir recursos
Neste guia utilizamos a Rico como exemplo, por ser uma das corretoras mais acessíveis para investidores iniciantes. Se preferir comparar outras opções, veja o nosso artigo sobre os melhores bancos para investir no Brasil. Independentemente da corretora escolhida, o processo de abertura de conta é feito online. Após a aprovação, transfira o valor que deseja investir via TED ou Pix. O recurso fica disponível para negociação em instantes após o crédito.
Passo 2: buscar o ticker no aplicativo
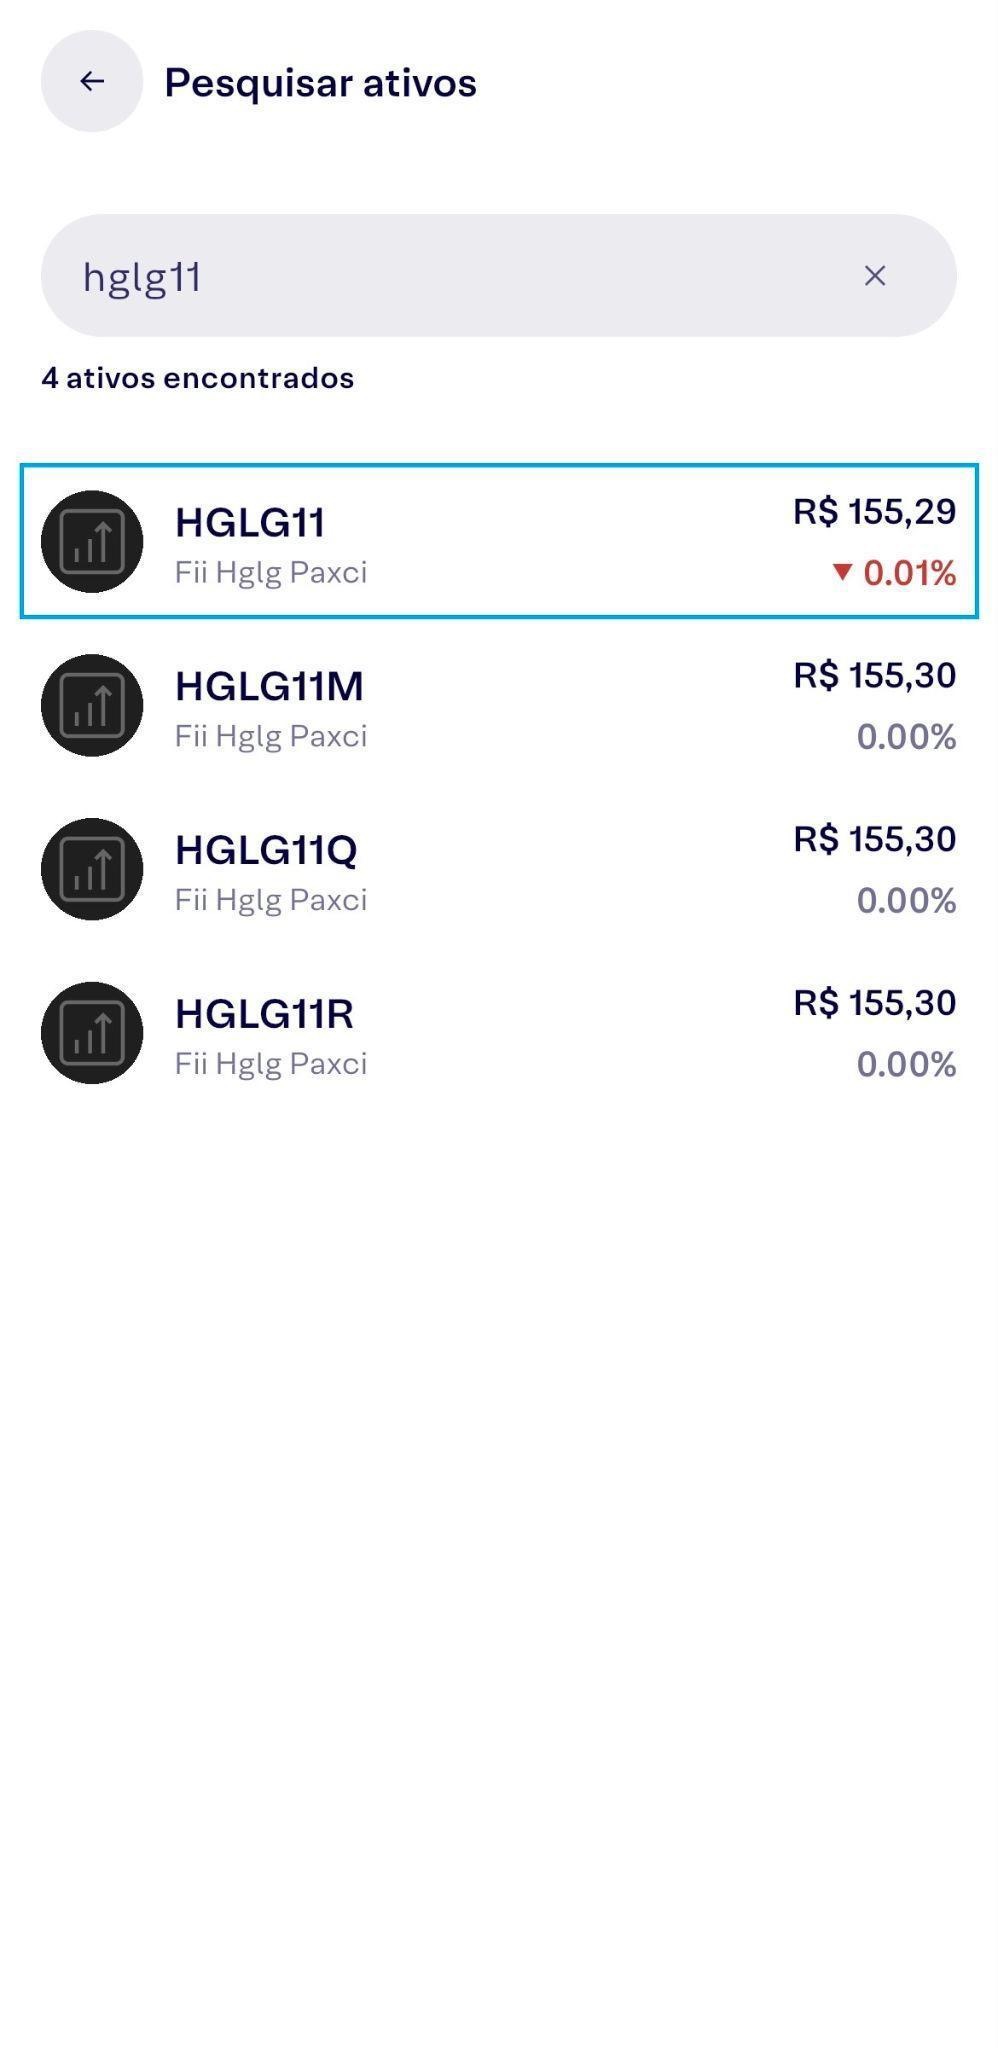
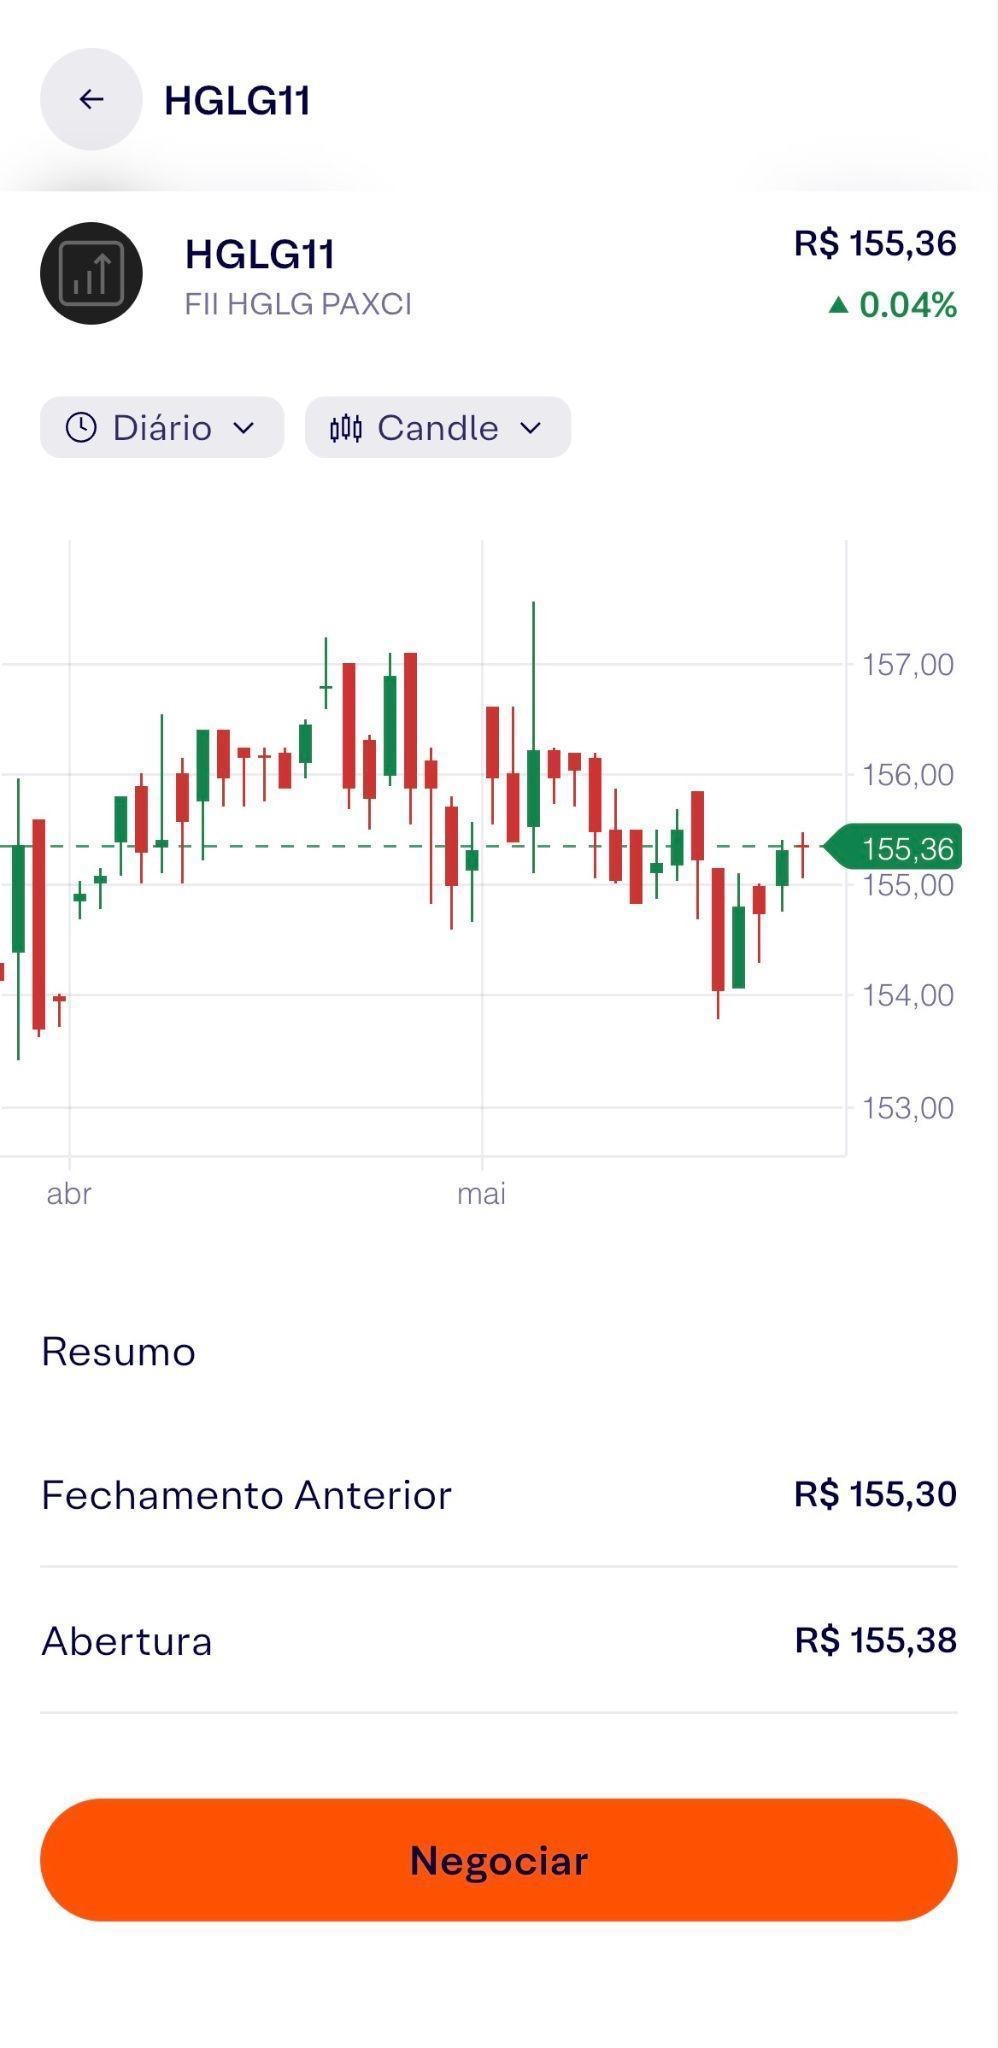
Digite o código do fundo no campo de busca. Cada FII tem um ticker de quatro letras mais o número 11, como HGLG11 ou KNCR11. A busca retorna o ativo correto e eventuais variantes. Selecione o ticker principal (sem sufixo), acesse a tela do ativo para ver a cotação atual e clique no botão de negociar.
Passo 3: definir a quantidade e o tipo de ordem

Na tela de negociação, escolha o tipo de ordem. Em uma ordem a mercado, você aceita o melhor preço disponível na hora. Em uma ordem limitada, define o preço máximo que está disposto a pagar e aguarda o mercado chegar até esse nível. Informe a quantidade de cotas e confirme os valores antes de avançar.
Passo 4: confirmar e enviar a ordem

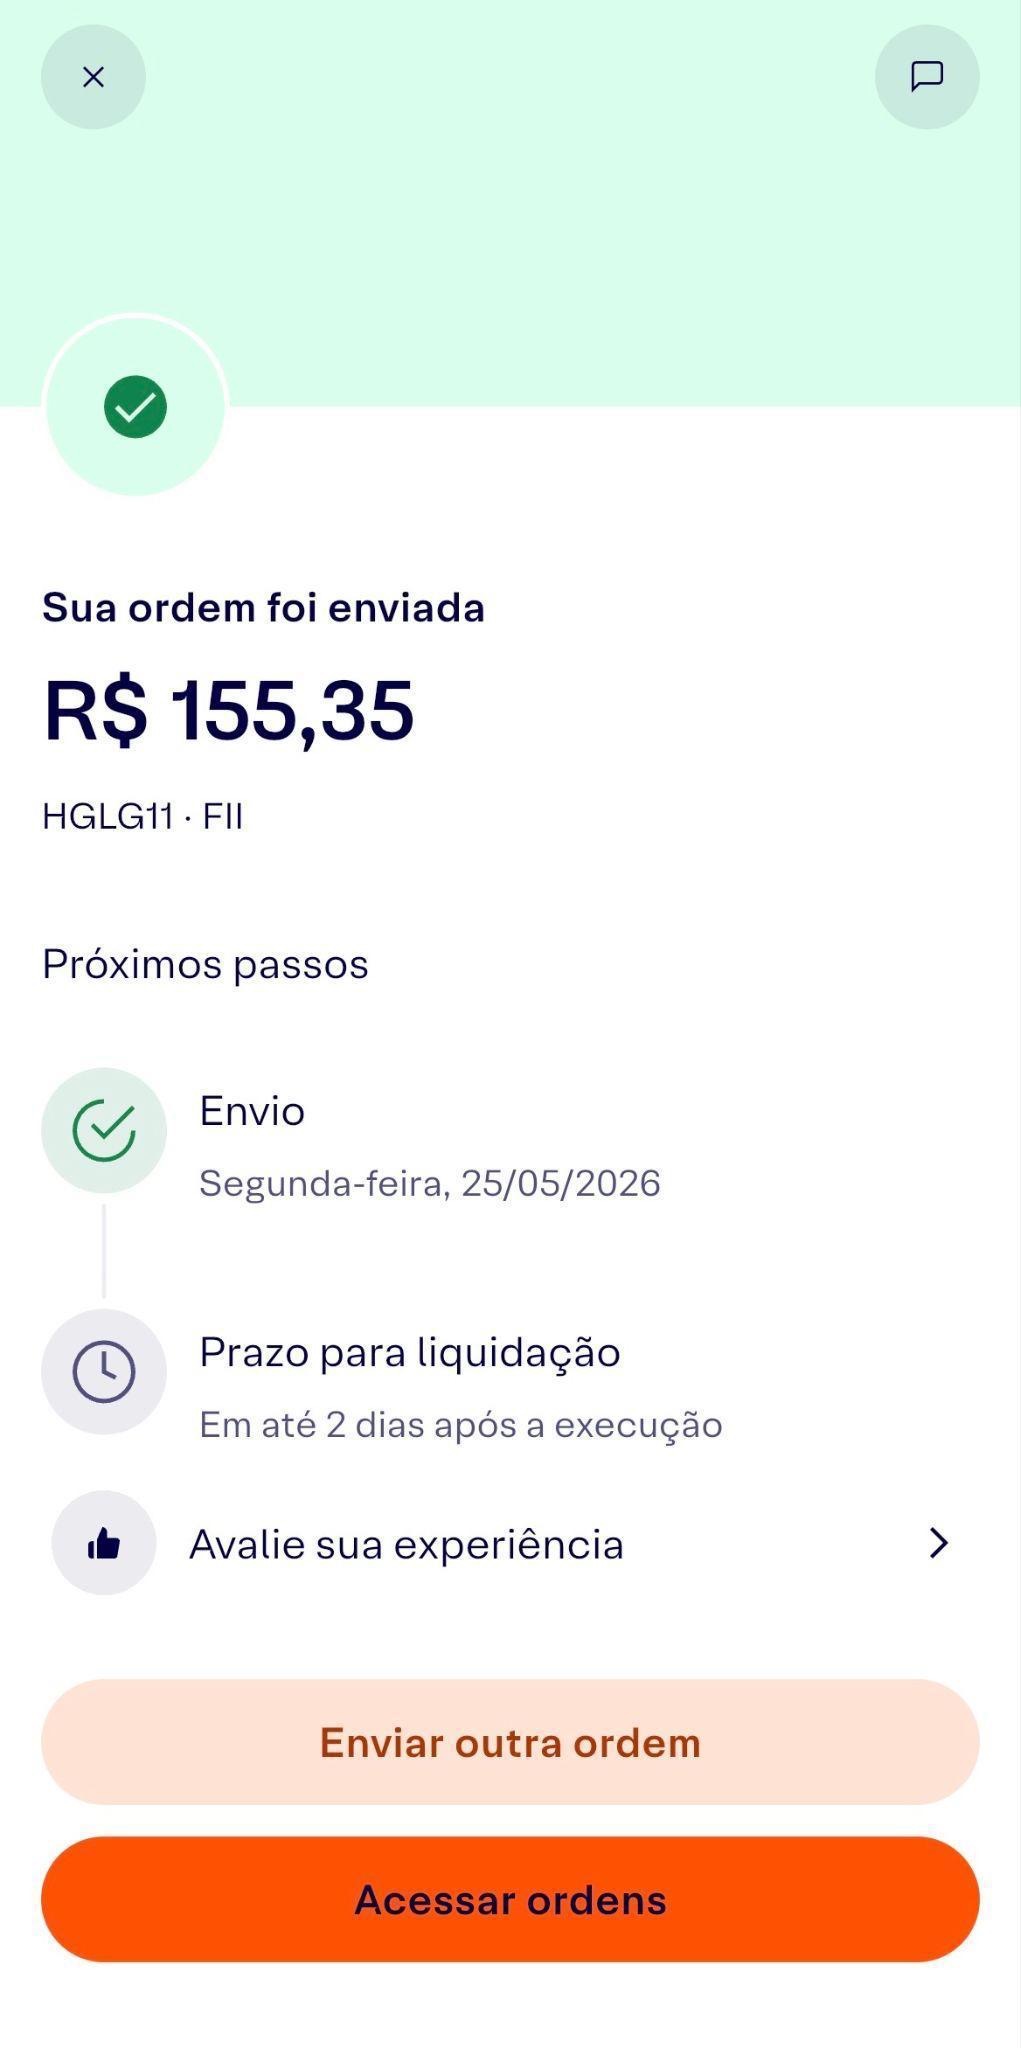
Revise o resumo com o ativo, o preço por cota, a quantidade e o valor estimado total. Não é necessário ativar a custódia remunerada para enviar a ordem. Após confirmar, a ordem é enviada para a bolsa e aparece no seu histórico de ordens. A liquidação ocorre em até dois dias úteis após a execução.
Tributação dos FIIs: o que é isento e o que não é
Um dos pontos que mais gera confusão entre investidores iniciantes é a tributação dos FIIs. A isenção existe, mas não é absoluta. Entender cada situação evita erros na declaração do Imposto de Renda.
Rendimentos mensais: quando a isenção de IR se aplica
Os rendimentos mensais distribuídos pelos FIIs são isentos de Imposto de Renda para pessoas físicas quando três condições do artigo 3º da Lei 11.033/2004 são cumpridas:
- As cotas são negociadas exclusivamente em bolsa ou mercado de balcão organizado.
- O fundo tem no mínimo 100 cotistas. Eram 50 até a Lei 14.754/2023.
- O cotista tem menos de 10% das cotas do fundo. Um grupo de familiares até o segundo grau precisa ficar abaixo de 30%.
Quando alguma condição falha, o rendimento é tributado em 20% na fonte.
O que mudou em 2026
A isenção continua valendo em 2026. A Medida Provisória 1.303/2025, que previa IR de 5% sobre rendimentos de FIIs a partir de 2026, perdeu a vigência em outubro de 2025 sem ser convertida em lei.
A Lei 15.270/2025 criou duas regras para rendas altas a partir de 2026. A retenção de 10% vale para lucros e dividendos acima de R$ 50.000 por mês pagos por uma mesma empresa a uma pessoa física, e os rendimentos de FIIs ficam fora dela. No imposto mínimo para quem recebe mais de R$ 600.000 por ano, os rendimentos de FIIs negociados em bolsa e com pelo menos 100 cotistas são excluídos da base de cálculo.
Ganho de capital na venda de cotas: IR de 20%
Se você vender suas cotas por um preço maior do que pagou, o lucro é tributado em 20%. Não existe a isenção de R$ 20.000 mensais que se aplica às ações. O imposto incide sobre qualquer valor de ganho, independentemente do volume negociado.
DARF mensal: quando e como recolher
Em todo mês em que houver venda de cotas com lucro, você é obrigado a emitir e pagar um DARF (código 6015) até o último dia útil do mês seguinte. O não pagamento gera multa de 0,33% ao dia (limitada a 20%), mais juros Selic. Para saber como declarar corretamente, veja nosso artigo sobre como declarar investimentos no IRPF.
Perguntas frequentes sobre FIIs
FIIs valem a pena com a Selic alta?
Depende do tipo de FII. Em outubro de 2026, a Selic está em 13,75% ao ano, depois de ficar em 15,00% entre julho de 2025 e março de 2026. Em cenário de Selic alta, os fundos de papel (indexados ao CDI) tendem a pagar yields mais altos, já que a receita dos CRIs acompanha os juros. Os fundos de tijolo ficam menos atrativos em termos relativos, pois competem com a renda fixa. Quando os juros caem, o movimento costuma se inverter: os proventos dos fundos atrelados ao CDI diminuem e os fundos de tijolo ganham atratividade relativa.

Qual o melhor FII para quem está começando?
Não existe um único FII ideal para todos. Para quem está começando, o mais importante é entender o produto antes de comprar. Fundos com alta liquidez, cotações acessíveis e gestoras consolidadas facilitam o aprendizado. O MXRF11, por exemplo, tem cota patrimonial de R$ 9,26, o que permite começar com poucos reais. Isso não significa que é o mais indicado para o seu perfil: avalie os critérios desta seção antes de decidir. Se o seu objetivo é renda mensal, veja também os FIIs que pagam dividendos mensais no Brasil.
FIIs sempre pagam rendimentos mensais?
Não há garantia de pagamento em qualquer valor ou periodicidade. O fundo é obrigado a distribuir no mínimo 95% do resultado apurado em caixa, mas se o resultado for zero em determinado mês (por exemplo, em caso de vacância elevada ou inadimplência), o rendimento pode ser zero. Acompanhe o relatório gerencial mensal de cada fundo que você possui.
FIIs têm cobertura do FGC?
Não. O FGC (Fundo Garantidor de Créditos) cobre produtos de renda fixa como CDB, LCI e LCA. Os FIIs são fundos de investimento listados em bolsa e, como qualquer renda variável, não têm nenhuma garantia de capital ou de rendimento por parte do FGC, do administrador ou do gestor.
Qual a diferença entre FII de tijolo e FII de papel?
Os FIIs de tijolo investem em imóveis físicos (galpões, escritórios, shoppings) e a receita vem dos aluguéis. Os fundos de papel investem em títulos de crédito imobiliário, principalmente CRIs, e a receita vem dos juros pagos pelos devedores desses títulos. Na prática, o fundo de tijolo é mais sensível à vacância e ao mercado imobiliário físico. O fundo de papel é mais sensível ao ciclo de juros e ao risco de crédito.
Posso perder dinheiro investindo em FIIs?
Sim. Como qualquer ativo de renda variável, a cotação dos FIIs oscila no mercado e pode cair abaixo do preço que você pagou. Além disso, o rendimento pode diminuir ou ser suspenso em casos de vacância, inadimplência dos devedores (papel) ou gestão inadequada. Invista apenas o capital que você não precisará no curto prazo e diversifique entre diferentes tipos de fundo.
Continuar lendo sobre FIIs e dividendos no Brasil
- O que são REITs (FIIs americanos)
- Entidades reguladoras do sistema financeiro brasileiro
- Como (e onde) investir seu dinheiro no Brasil em 2026
Disclaimer: Este artigo tem finalidade exclusivamente educacional e informativa. As informações aqui apresentadas não constituem recomendação personalizada de investimento, conforme definido pela regulamentação da CVM. Dados de DY, P/VP, cotação e dividendos variam diariamente. Consulte sempre o regulamento do fundo na B3 e as normas da Receita Federal e da CVM antes de declarar ou investir. Rentabilidade passada não garante resultado futuro.