Melhores planilhas de orçamento familiar grátis no Brasil

Você já chegou ao fim do mês com a sensação de que o dinheiro "evaporou"? Ou quer começar a poupar, mas nunca consegue organizar suas despesas? Se você procura uma planilha de orçamento familiar gratuita, está no lugar certo.
Na pesquisa de letramento financeiro do Banco Central, feita em 2023, 64,2% dos entrevistados disseram que, nos 12 meses anteriores, a renda não foi suficiente para cobrir o custo de vida.
Um sistema simples de controle financeiro ajuda a mudar esse quadro. O orçamento familiar é a base da educação financeira e vem antes de qualquer investimento.
Neste artigo você encontra cinco modelos de planilha gratuitos para controle de despesas no Brasil, do mais simples ao mais completo, com o passo a passo para usar cada um.
Por que usar uma planilha para controle das finanças?
Existem dezenas de aplicativos de gestão do orçamento familiar. Contudo, a simplicidade e a personalização do Excel ou Google Sheets os tornam a ferramenta preferida de muitos educadores financeiros brasileiros.
Além disso, com planilhas você tem:
- Privacidade total: seus dados financeiros ficam no seu computador ou drive pessoal, sem expor informação sensível a apps de terceiros.
- Personalização: ajuste categorias conforme sua realidade (autônomo, CLT, PJ, MEI).
- Gratuito: o Google Planilhas é gratuito, assim como a versão online do Excel.
- Análise histórica: veja evolução mês a mês, ano a ano.
- Gráficos automáticos: visualize padrões de gasto.
Melhores planilhas gratuitas para orçamento familiar no Brasil
Selecionamos os melhores templates brasileiros disponíveis gratuitamente. Vamos apresentá-los do mais simples ao mais completo, dependendo do seu perfil e nível de organização.
- Planilha simples e prática: modelo básico com receitas e despesas mensais, ideal para iniciantes. Para usá-la, vá em "Arquivo" e selecione "Fazer uma cópia".
- Planilha Nath Finanças: duas planilhas, uma de controle financeiro e outra de organização das dívidas.
- Planilha B3 Bora Investir: planilha oficial da B3, completa e gratuita, com receitas, investimentos, despesas fixas e variáveis.
- Planilha Me Poupe!: pensada para quem tem negócio próprio, com uma aba para as finanças pessoais e outra para as do negócio.
- Planilha Meu Bolso em Dia: iniciativa da FEBRABAN com gráficos automáticos de entradas, saídas e saldo.
Em resumo:
| Se o seu perfil é... | Escolha o modelo |
|---|---|
| Iniciante, busca rapidez e simplicidade | Planilha simples e prática |
| Quer controlar o orçamento e organizar dívidas | Planilha Nath Finanças |
| Planilha completa e oficial, da própria bolsa | Planilha B3 Bora Investir |
| Empresário que quer organizar finanças PF e PJ | Planilha Me Poupe! |
| Quer visualizar gráficos de entradas, saídas e saldo | Planilha Meu Bolso em Dia |
1. Planilha simples e prática
Se você nunca fez um orçamento, comece aqui. É minimalista e foca no essencial: o que entra e o que sai.
Como utilizar?
- Abra a planilha simples e prática no Google Planilhas (para usá-la, vá em "Arquivo" e selecione "Fazer uma cópia").
- Na aba Orçamento, preencha suas rendas e despesas de cada mês por categoria.

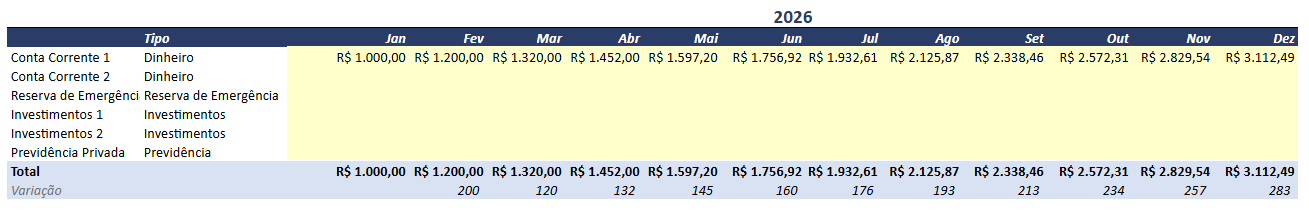
- Na aba 2026, registre o saldo das suas diferentes contas bancárias e de investimento para acompanhar a evolução das suas economias.
2. Planilha Nath Finanças
Uma das planilhas de orçamento mais completas e populares do Brasil, criada pela educadora financeira Nath Finanças. Organiza receitas, investimentos e despesas (fixas, variáveis e extras) em uma única aba, com categorias já adaptadas à realidade brasileira: salário CLT, autônomo, Tesouro Direto, previdência privada e mais.
A página oferece duas planilhas: a de Controle Financeiro (apresentada aqui) e a de Organização das Dívidas.
Como utilizar?
- Acesse a página de planilhas da Nath Finanças, preencha o formulário (nome, e-mail, celular, estado e cidade) e clique em "Baixar planilhas".
- Abra a Planilha de Controle Financeiro e preencha a seção Receitas com tudo o que você recebe no mês: salário, horas extras, freelas, etc.

- Em seguida, preencha Investimentos (ações, Tesouro Direto, previdência, etc.) e as seções de Despesas, separadas em fixas, variáveis e extras, com os valores de cada categoria.

3. Planilha B3 Bora Investir
A Planilha B3 Bora Investir é a planilha oficial da B3 (a bolsa de valores do Brasil) e é gratuita. É uma das mais completas disponíveis no país: cobre receitas, investimentos, despesas fixas (habitação, transporte, saúde, educação, impostos) e uma extensa lista de despesas variáveis, como streaming, internet, Uber, supermercado, delivery, medicamentos e academia. Todos os totais mensais e percentuais sobre a receita são calculados automaticamente. A página da B3 sugere uma divisão de referência: cerca de 50% da renda para despesas fixas, 30% para variáveis e 20% para investimentos.
Como utilizar?
- Acesse a página da planilha no B3 Bora Investir e faça o download gratuitamente.
- Preencha a seção Receitas com salário, aluguel, pensão, horas extras, 13º salário, férias, rendimentos e outros.

- Em seguida, preencha a seção Investimentos (ações, Tesouro Direto, renda fixa, previdência privada) e as seções de Despesas Fixas e Despesas Variáveis com os valores de cada categoria.

4. Planilha Me Poupe!
A Planilha Me Poupe! é o material de controle de gastos da Me Poupe!, plataforma de educação financeira. Para liberar a planilha, o formulário pede nome, e-mail e WhatsApp. O diferencial é a divisão em duas abas: uma para pessoa física e outra para pessoa jurídica, útil para quem tem negócio próprio e quer organizar as finanças pessoais e as da empresa em um só lugar.
Como utilizar?
- Acesse a página da planilha de controle de gastos da Me Poupe!, preencha seus dados e clique em "Quero meu material".
- Na aba de pessoa jurídica, preencha as receitas e despesas do seu negócio: pró-labore, contador, DAS, INSS, IR, locomoção, refeição, insumos, internet, telefone, etc.

- Na aba de pessoa física, registre suas despesas pessoais por categoria: alimentação, moradia, educação, animal de estimação, saúde, transporte, pessoal, lazer e serviços financeiros, informando também o meio de pagamento de cada gasto.

5. Planilha Meu Bolso em Dia
A Planilha Meu Bolso em Dia é uma iniciativa da FEBRABAN (Federação Brasileira de Bancos) para educação financeira. Oferece várias opções de download, incluindo as planilhas Orçamento pessoal e familiar, Orçamento simplificado, Orçamento estudantes e 1º emprego e Orçamento aposentados e pensionistas.
O diferencial é a geração automática de gráficos: após preencher os dados, a planilha organiza visualmente as seções "De onde vem meu dinheiro", "Para onde vai meu dinheiro" e "Quanto sobra", com gráficos de linha e barra mês a mês.
Como utilizar?
- Acesse a página de planilhas do Meu Bolso em Dia e clique em Download na planilha Orçamento pessoal e familiar (ou escolha outra versão conforme seu perfil: simplificado, estudantes e 1º emprego, aposentados e pensionistas).
- Preencha a seção Recebimentos ("De onde vem meu dinheiro?") com salário, 13º salário/férias, rendas extras, juros de investimentos e outros.

- Em seguida, preencha "Para onde vai meu dinheiro?" com despesas com a renda (IR, INSS), dívidas em atraso, investimentos e despesas da casa (aluguel, água, luz, gás, internet, celular, etc.).

- A planilha gera automaticamente os gráficos Entradas x saídas e Saldo mês a mês, permitindo visualizar a evolução do orçamento ao longo do ano.

Como dividir o orçamento: exemplo com a regra 50-30-20
Depois de escolher a planilha, você precisa de uma referência para saber se os números estão equilibrados. A mais conhecida é a regra 50-30-20: 50% da renda líquida para despesas essenciais, 30% para gastos variáveis e de lazer, 20% para poupar e investir.
| Destino | Valor | Parte da renda |
|---|---|---|
| Despesas essenciais (moradia, contas, mercado, transporte) | R$ 2.500 | 50% |
| Gastos variáveis e lazer | R$ 1.500 | 30% |
| Economias e investimentos | R$ 1.000 | 20% |
Exemplo para uma renda líquida familiar de R$ 5.000 por mês.
Os percentuais são um ponto de partida. Quem mora de aluguel em capital pode passar de 50% em despesas essenciais. Nesse caso, ajuste as outras duas fatias e acompanhe a evolução mês a mês. Guardar R$ 1.000 por mês soma R$ 12.000 em um ano, sem contar os rendimentos. Para ver o efeito no longo prazo, use a calculadora de juros compostos.
Por que controlar suas finanças pessoais?
A falta de controle financeiro se manifesta de formas sutis: a sensação de que "devia sobrar mais no fim do mês", metas de economia que nunca saíram do papel, ou a surpresa ao ver a fatura do cartão. Muitas vezes o problema está na falta de visibilidade sobre os gastos, e a renda até seria suficiente.
O primeiro passo para qualquer objetivo financeiro, seja a reserva de emergência, a entrada de um imóvel ou a independência financeira, é saber com detalhe o que entra e o que sai. Faça esse diagnóstico sem julgamentos: ele serve para entender padrões de gasto e decidir melhor a partir deles.
Como registrar suas despesas de forma eficiente?
Uso planilha de orçamento há alguns anos e, na prática, existem duas abordagens principais. Cada uma tem seu perfil ideal.
1. Registro diário
Consiste em registrar cada transação no momento em que ela acontece. É a abordagem mais trabalhosa, mas também a mais precisa: você não esquece nada, nem o café de R$ 7 na padaria nem o estacionamento improvisado. É especialmente útil para quem está começando e ainda não tem clareza sobre para onde o dinheiro vai.
Uma dica prática: crie um Google Forms simples com os campos data, categoria, descrição e valor. A cada gasto, preencha direto pelo celular. No fim do mês, exporte a planilha gerada automaticamente e cole na sua planilha de orçamento. Funciona especialmente bem para quem usa muito dinheiro em espécie ou faz muitas transferências via Pix para gastos do dia a dia, que são fáceis de esquecer no registro mensal.
2. Registro mensal
A alternativa menos trabalhosa é reservar uma hora no fim de cada mês para revisar os extratos bancários e categorizar os gastos. Hoje isso é bastante prático no Brasil: a maioria dos bancos digitais permite exportar o extrato, e o Open Finance permite consolidar transações de diferentes instituições em um único lugar.
O ponto de atenção é o dinheiro em espécie e os Pix de valores pequenos feitos sem descrição: esses somem do radar com facilidade. Se você usa muito cartão de crédito e débito, o registro mensal tende a ser suficiente e bem menos intimidador para manter a consistência ao longo do tempo.
Perguntas frequentes
Qual a melhor planilha de orçamento familiar grátis?
Depende do seu perfil. Para começar em poucos minutos, a planilha simples e prática resolve. Para quem quer categorias detalhadas e percentuais automáticos, a da B3 Bora Investir é a mais completa das cinco. Quem tem negócio próprio aproveita melhor a da Me Poupe!.
Planilha ou aplicativo: o que funciona melhor?
A planilha dá mais controle e privacidade e exige disciplina para preencher. O aplicativo automatiza parte do registro, e muitos pedem acesso aos seus dados bancários para isso. O que funciona melhor é o método que você consegue manter por vários meses.
Quanto da renda devo guardar por mês?
A referência mais usada é 20% da renda líquida, como na regra 50-30-20. Com renda de R$ 5.000, são R$ 1.000 por mês. Se hoje esse valor não cabe, comece com um percentual menor e aumente aos poucos.
Com que frequência devo atualizar a planilha?
No início, registre os gastos todos os dias ou toda semana, para descobrir para onde o dinheiro vai. Depois de alguns meses, uma revisão mensal dos extratos costuma bastar.
Conclusão
Existem planilhas de orçamento mais simples e mais completas. Na prática, o que importa é a consistência: escolha um dos modelos apresentados e comece. Mesmo que nos primeiros meses você esqueça de registrar alguns gastos, já terá uma visão muito mais clara do seu dinheiro.
Depois de organizar seu orçamento, o próximo passo é montar a reserva de emergência, por exemplo no Tesouro Selic, e aprender a investir o que sobra. Confira nosso guia sobre como e onde investir seu dinheiro no Brasil. Aproveite também para explorar nossa listagem de outros recursos de educação financeira, como podcasts, newsletters, livros e cursos, disponíveis em nosso blog.
Conhece outras planilhas ou ferramentas que deveriam estar nesta lista? Entre em contato conosco e compartilhe sua sugestão!
Disclaimer: Este conteúdo é meramente informativo. Taxas e regras de produtos financeiros mencionados podem ser alteradas. Consulte sempre as condições vigentes na instituição.