Como (e onde) investir seu dinheiro no Brasil em 2026

"As melhores decisões financeiras nascem do conhecimento."
Educação Financeira Brasil
Depois de organizar seu orçamento, construir uma reserva de emergência e reduzir dívidas caras (cartão rotativo e cheque especial, principalmente), é hora de fazer seu dinheiro trabalhar para você.
Investir não é só para quem tem muito dinheiro. Em 2026 no Brasil, com R$ 1 você já começa no Tesouro Direto e com R$ 100 já tem um cardápio completo de opções. Neste guia, explicamos as principais opções de investimento no Brasil, comparando rentabilidade, risco, liquidez e tributação de cada uma.
Por que investir?
Guardar dinheiro na poupança é praticamente a pior decisão financeira que existe no Brasil. Com a Selic em 13,75% a.a. (outubro de 2026), a poupança rende 0,5% ao mês + TR (Taxa Referencial). Nos 12 meses até setembro de 2026 isso deu 8,31%, contra 14,47% do CDI (Certificado de Depósito Interbancário, a taxa de referência da renda fixa), segundo as séries do Banco Central.
Em prazos longos a diferença pesa. R$ 1.000 aplicados em janeiro de 2017 viraram R$ 2.367 a 100% do CDI (antes do Imposto de Renda) e R$ 1.754 na poupança até setembro de 2026. Só para acompanhar a inflação seriam necessários R$ 1.611.

Dinheiro parado na conta corrente é ainda pior: a inflação corrói seu poder de compra. O IPCA (Índice Nacional de Preços ao Consumidor Amplo, a inflação oficial) fechou 2025 em 4,26% e acumulava 4,58% nos 12 meses até setembro de 2026. Em uma década de inflação nessa faixa, R$ 100 perdem cerca de um terço do seu poder de compra.

Há também a aposentadoria. O benefício do INSS (Instituto Nacional do Seguro Social) tem um teto, então quem ganha acima dele perde renda ao se aposentar. Investir por conta própria ao longo da carreira cobre essa diferença.
Onde investir no Brasil?
O mercado brasileiro tem dezenas de opções, cada uma com características específicas. Vamos do menor ao maior risco.
Para ver só os títulos e produtos conservadores, leia o guia de renda fixa no Brasil.
1. Tesouro Selic (e Tesouro Reserva)
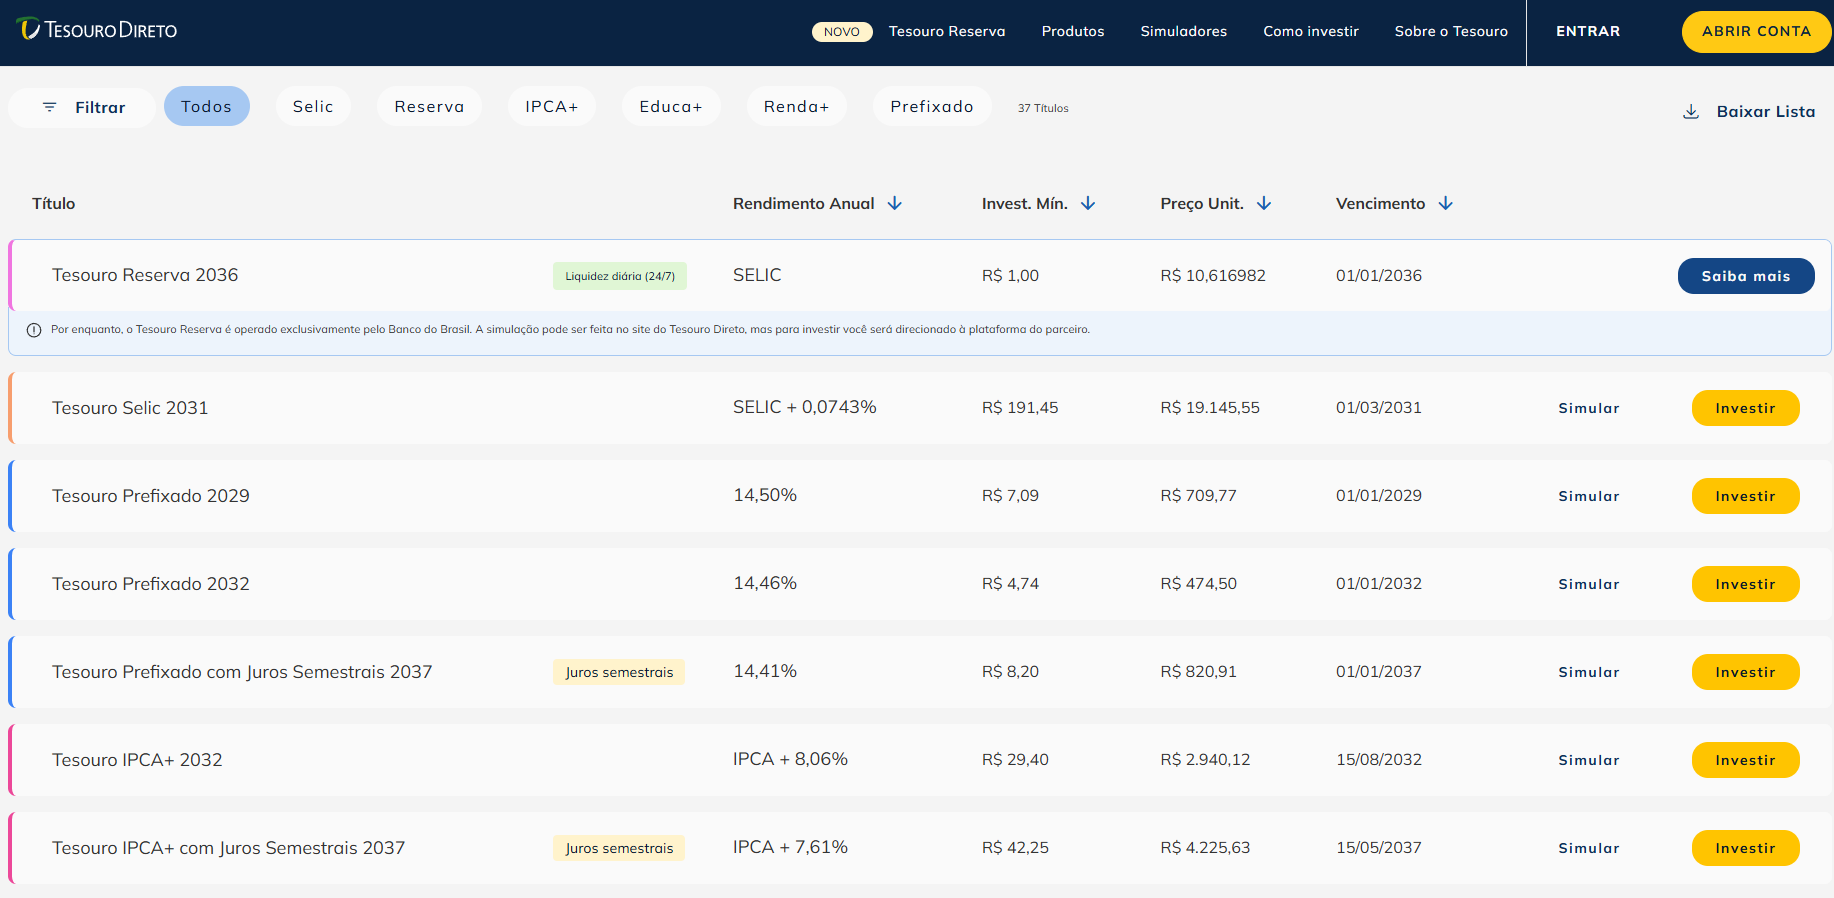
É um título público federal atrelado à taxa Selic, com garantia do Tesouro Nacional. Em maio de 2026 o Tesouro lançou também o Tesouro Reserva, pensado para a reserva de emergência: rende 100% da Selic, aceita aplicações a partir de R$ 1 e permite resgate quase 24 horas por dia, todos os dias. Em outubro de 2026 ele só está disponível no Banco do Brasil. Veja o processo de compra no guia como investir no Tesouro Direto passo a passo.
- Rendimento: acompanha a Selic (13,75% a.a. em outubro/2026).
- Liquidez: diária, com crédito no mesmo dia útil ou no seguinte (D+0 ou D+1), conforme o horário do pedido.
- Risco: de crédito soberano, com garantia do Tesouro Nacional.
- Investimento mínimo: 1% do preço do título, o que dá mais de R$ 150 no Tesouro Selic em 2026. No Tesouro Reserva, R$ 1.
- Tributação: IR (Imposto de Renda) regressivo, de 22,5% até 180 dias a 15% acima de 720 dias.
- Taxa: 0,20% a.a. de custódia da B3 (isento até R$ 10 mil).
A tabela regressiva vale para toda a renda fixa tributada (Tesouro Direto, CDBs, debêntures comuns e fundos): quanto mais tempo o dinheiro fica aplicado, menor a alíquota sobre o rendimento.

2. CDBs de liquidez diária
CDBs (Certificados de Depósito Bancário) são títulos emitidos por bancos. Com a Selic alta, CDBs de liquidez diária que pagam 100% do CDI ou mais viraram alternativa ao Tesouro Selic. Comparamos as ofertas atuais no artigo sobre os melhores CDBs.
- Rendimento: um percentual do CDI definido na contratação. O CDI anda muito perto da Selic.
- Liquidez: diária nos CDBs com essa característica.
- Proteção: o FGC (Fundo Garantidor de Créditos) cobre até R$ 250 mil por CPF e por conglomerado financeiro.
- Tributação: IR regressivo como no Tesouro.
3. LCI e LCA
Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA). A grande vantagem: isenção de IR para pessoa física. Costumam pagar um percentual do CDI menor que o dos CDBs. Como o rendimento é líquido, compare sempre com o que sobra do CDB depois do IR.
- Rendimento: um percentual do CDI, isento de IR.
- Liquidez: com carência mínima de 6 meses (CDI/prefixados) ou mais para indexados à inflação, conforme a Resolução CMN 5.215/2025 do Conselho Monetário Nacional.
- Proteção FGC: até R$ 250 mil.
4. Tesouro IPCA+
Títulos públicos que pagam IPCA + taxa real pré-fixada. Em 09/10/2026 as taxas de compra iam de IPCA + 6,48% a.a. (vencimento em 2050) a IPCA + 6,65% a.a. (vencimento em 2032), segundo o Tesouro Transparente. A taxa muda todos os dias: confira a do momento no site do Tesouro Direto.
- Rendimento: IPCA + taxa real contratada na compra.
- Vencimentos: de 2032 a 2050 nos títulos Tesouro IPCA+ à venda em outubro de 2026.
- Atenção: se você vender antes do vencimento, pode ter prejuízo por marcação a mercado. O ideal é manter até o fim.
5. Fundos DI e fundos de renda fixa
Fundos geridos por profissionais que aplicam em CDBs, LCIs e títulos públicos. Alternativa prática para quem não quer escolher título a título. Explicamos custos e come-cotas no guia de fundos de renda fixa DI. Atenção à taxa de administração (idealmente até 0,5% a.a. para Fundos DI).
6. Ações
Participações no capital de empresas brasileiras listadas na B3. Dividendos são isentos de IR para pessoa física até R$ 50 mil por mês por empresa. Acima desse valor, há retenção de 10% na fonte sobre o total pago desde janeiro de 2026 (Lei 15.270/2025).
- Rendimento: sem taxa contratada. Depende do lucro das empresas e oscila muito de um ano para o outro.
- Tributação: 15% sobre ganho de capital (20% em day trade). Isenção até R$ 20 mil/mês em vendas. Dividendos isentos até R$ 50 mil/mês por empresa.
- Exemplos de empresas grandes do Ibovespa: Itaú (ITUB4), WEG (WEGE3), Vale (VALE3) e Petrobras (PETR4).
7. ETFs
Fundos negociados como ações na B3. Dão diversificação em uma única compra. Taxas de administração informadas pelas gestoras (BlackRock e Itaú Asset) em outubro de 2026:
- BOVA11: Ibovespa (0,10% a.a.).
- IVVB11: S&P 500 em reais (0,23% a.a.).
- SMAL11: small caps brasileiras (0,50% a.a.).
- IMAB11: Tesouro IPCA+ (0,25% a.a.).
8. FIIs (fundos imobiliários)
Um dos produtos mais populares entre brasileiros. Reúnem dezenas de imóveis ou títulos imobiliários em um só ativo. Distribuem rendimentos mensais isentos de IR para pessoa física, desde que o fundo seja negociado em bolsa e tenha pelo menos 100 cotistas. Para entender mais veja nosso artigo sobre os melhores FIIs em 2026.
- Exemplos: HGLG11, MXRF11, KNRI11, XPLG11.
- Tributação: rendimentos mensais isentos. Ganho de capital na venda: 20% sobre o lucro, sem isenção mensal.
9. BDRs
Recibos negociados na B3 em reais que representam ações de empresas estrangeiras. Permite comprar Apple (AAPL34), Tesla (TSLA34), Microsoft (MSFT34) pela sua corretora brasileira sem precisar abrir conta no exterior.
10. Previdência privada (PGBL / VGBL)
Alternativa de longo prazo com benefícios fiscais:
- PGBL: dedução de até 12% da renda bruta tributável na declaração completa do IR. IR incide sobre o total no resgate.
- VGBL: sem dedução, mas IR incide só sobre o lucro no resgate.
- Ambos permitem regime regressivo (10% após 10 anos) ou progressivo (tabela normal).
11. Investimentos no exterior
Com a Lei 14.754/2023, rendimentos e ganhos de aplicações no exterior pagam 15% de IR na declaração anual. O envio de dinheiro para investir paga IOF (Imposto sobre Operações Financeiras) de 1,10%, conforme o Decreto 12.499/2025. Opções usadas por brasileiros:
- Avenue: corretora americana voltada a brasileiros.
- Nomad: conta em dólar e corretora americana no mesmo aplicativo.
- Inter Conta Global: integrada ao app do Inter.
- Interactive Brokers: acesso a bolsas de dezenas de países.
12. Criptomoedas
Alta volatilidade, mas também alto potencial. Comparamos as plataformas no artigo sobre as melhores exchanges de criptomoedas no Brasil. Exchanges brasileiras (Mercado Bitcoin, Foxbit, NovaDAX) ou globais (Binance, Coinbase, OKX) com depósito via PIX. Vendas até R$ 35 mil/mês em exchanges nacionais são isentas de IR. Em exchanges estrangeiras (Binance, Coinbase, OKX), incide 15% fixo na declaração anual, sem isenção.
Tabela comparativa
| Instrumento | Risco | Rentabilidade esperada | Liquidez | Tributação |
|---|---|---|---|---|
| Tesouro Selic | Muito baixo | 100% Selic (~13,75%) | Diária | IR regressivo (15-22,5%) |
| CDB liquidez diária | Baixo (FGC) | Percentual do CDI | Diária | IR regressivo |
| LCI / LCA | Baixo (FGC) | Percentual do CDI | Com carência (mín. 6 meses) | Isento IR |
| Tesouro IPCA+ | Baixo-médio | IPCA + taxa real | Diária (com risco) | IR regressivo |
| Debêntures incentivadas | Médio | IPCA + taxa real | Baixa | Isento IR |
| Ações (Ibovespa) | Alto | Varia (sem taxa contratada) | Alta (pregão) | 15% ganho capital; dividendos isentos* |
| ETFs | Alto (ações) / baixo (RF) | Varia | Alta | 15% ganho capital |
| FIIs | Médio-alto | Varia por fundo | Alta | Rendimentos isentos; 20% ganho capital |
| Previdência (PGBL/VGBL) | Varia | Varia | Longo prazo | Benefícios fiscais |
| Ações/ETFs EUA | Alto | Varia (índice e câmbio) | Alta | 15% (Lei 14.754/2023) |
| Criptomoedas | Muito alto | Altamente volátil | Alta | Isenção até R$ 35k/mês (só exchanges nacionais); 15% em exchanges estrangeiras |
*Dividendos de ações isentos até R$ 50 mil/mês por empresa. Acima desse valor, retenção de 10% na fonte desde janeiro de 2026 (Lei 15.270/2025).
O que fazer com seu dinheiro para cada horizonte temporal?
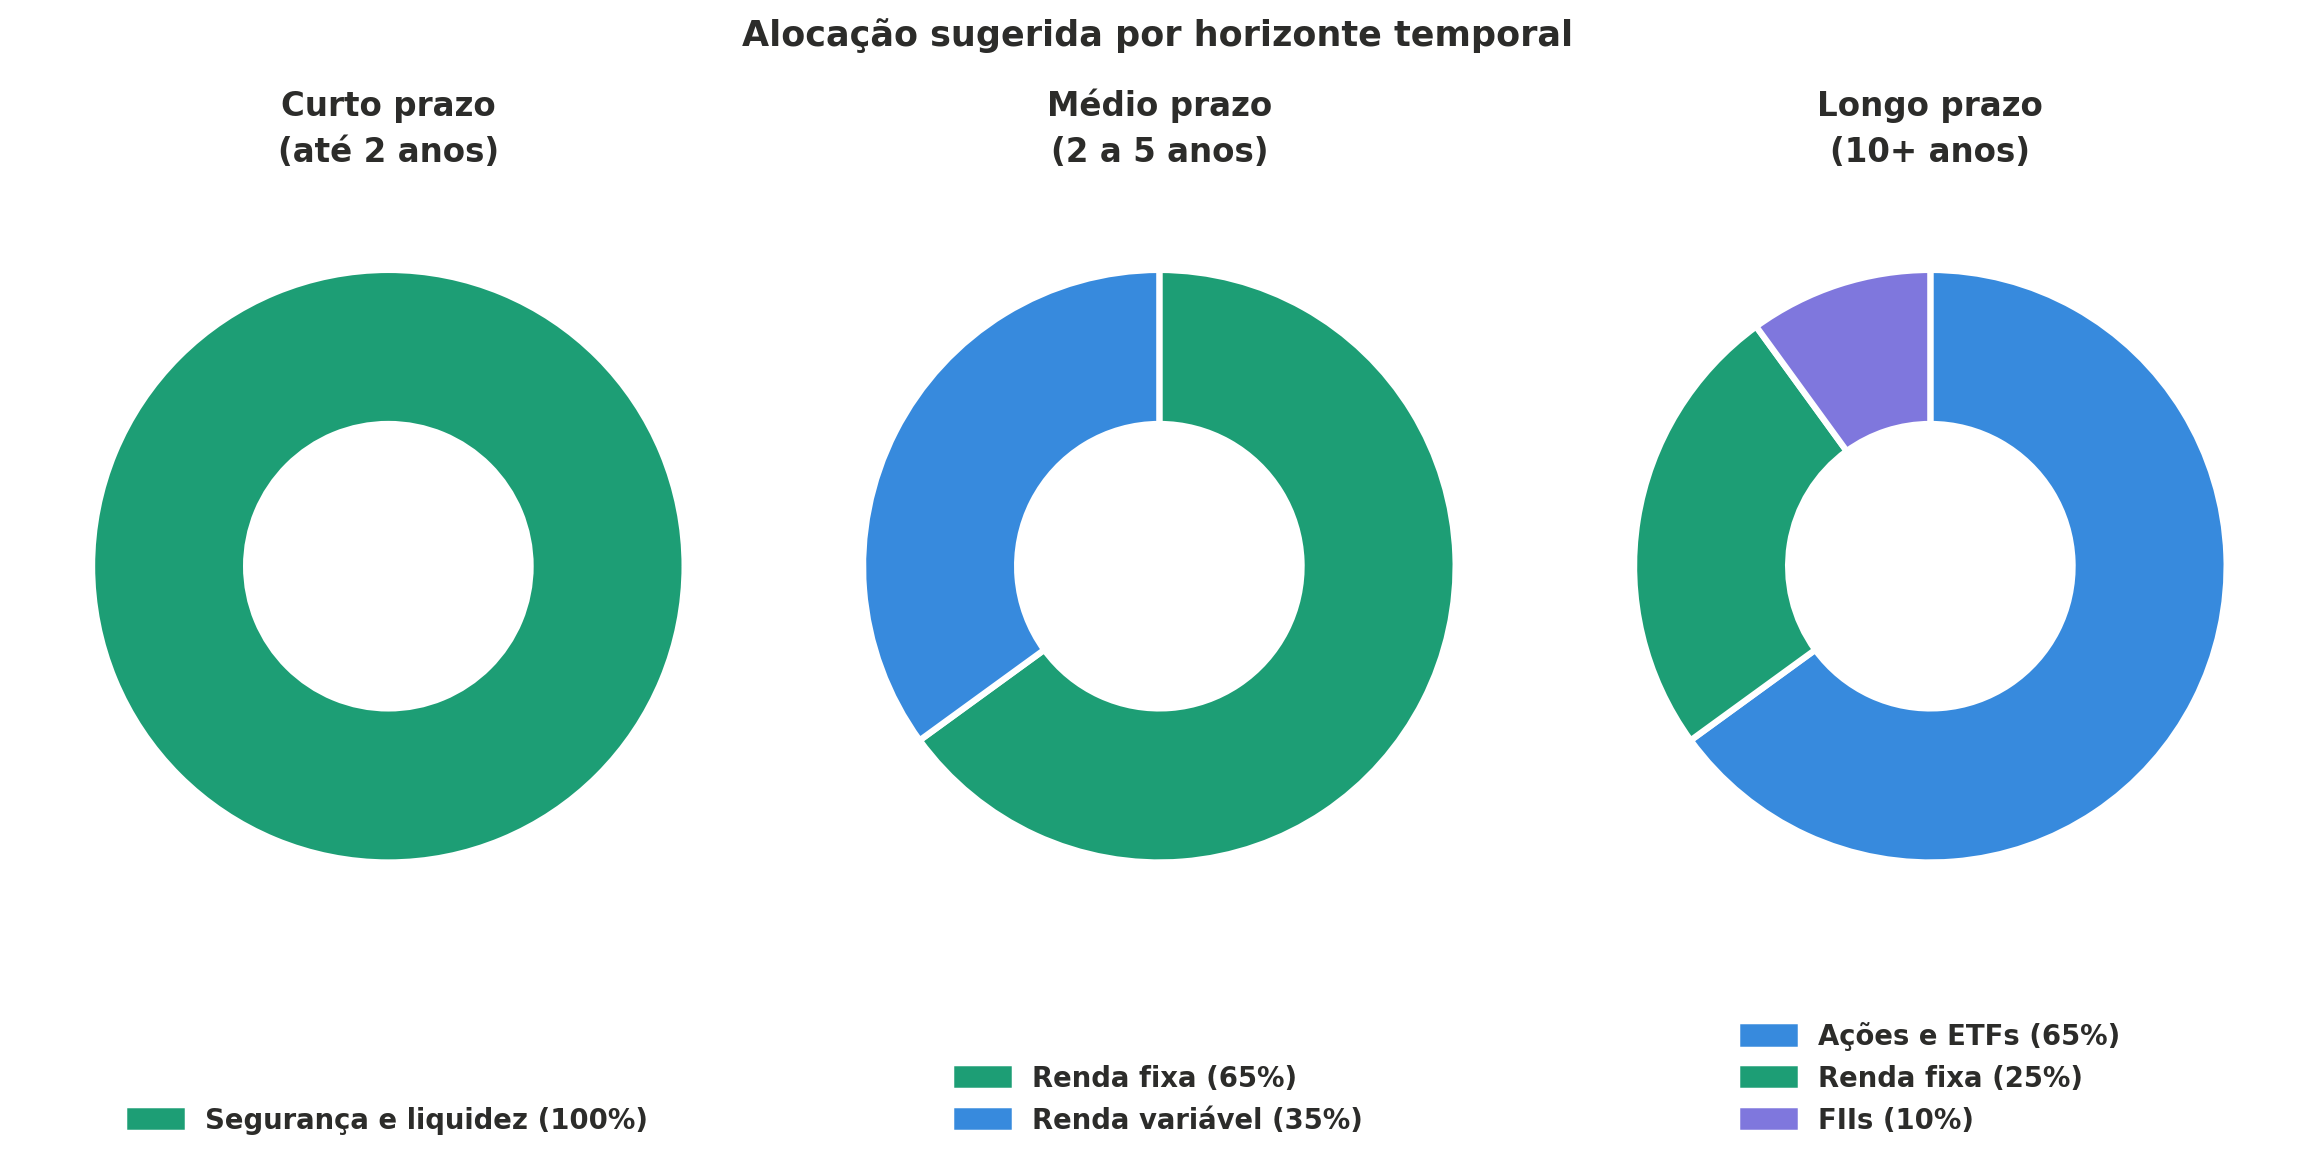
Os percentuais abaixo são exemplos ilustrativos e não uma recomendação. A divisão adequada depende do seu perfil e dos seus objetivos.
Curto prazo (até 2 anos)
Foco em segurança e liquidez. Não arrisque volatilidade.
- Reserva de emergência: Tesouro Selic, CDBs de liquidez diária, Tesouro Reserva.
- Objetivos curtos (entrada de imóvel, viagem): LCI/LCA com carência compatível, CDBs.
Médio prazo (2 a 5 anos)
Mix entre renda fixa e um pouco de renda variável.
- 60-70% em Tesouro IPCA+ com vencimento compatível, CDBs longos, LCI/LCA.
- 30-40% em ETFs (BOVA11, IVVB11), FIIs de maior qualidade.
Longo prazo (10+ anos, ex: aposentadoria)
Maior exposição a ações faz sentido pela capacidade de absorver volatilidade ao longo do tempo.
- 60-70% em ações e ETFs (nacionais e internacionais).
- 20-30% em renda fixa (Tesouro IPCA+ longo, debêntures incentivadas).
- 10% em FIIs para renda mensal.
- Considere PGBL se faz declaração completa do IR.
Diversificação é regra de ouro
Não importa o perfil, diversificar reduz risco sem reduzir retorno esperado. Estude sua alocação entre:
- Classes de ativos (renda fixa, ações, FIIs, internacional).
- Setores (financeiro, commodities, consumo, tecnologia).
- Geografias (Brasil, EUA via BDRs ou via corretora internacional).
- Moedas (reais e dólares).
Uma boa regra básica: nenhum ativo individual deve passar de 10-15% da carteira total.
Histórico de rentabilidade real (acima da inflação)
Rentabilidade real é o que sobra depois de descontar a inflação. Com as séries do Banco Central, entre janeiro de 2017 e setembro de 2026:
- CDI: 9,2% ao ano, cerca de 4,0% ao ano acima da inflação.
- Poupança: 5,9% ao ano, cerca de 0,9% ao ano acima da inflação.
- IPCA: 5,0% ao ano.
- Tesouro IPCA+: a rentabilidade real é a taxa contratada na compra, para quem leva o título até o vencimento.
- Ações e ETFs de ações: não têm taxa contratada e o retorno real muda muito conforme o período escolhido.
O gráfico abaixo compara a Selic com o IPCA acumulado em 12 meses desde 2017. Em outubro de 2026 a Selic está em 13,75% a.a. e a inflação em 4,58%, um juro real acima de 8 pontos percentuais. Em 2020 e 2021 foi o contrário: a Selic chegou a 2% e ficou abaixo da inflação.

A lição: mesmo produtos "conservadores" como Tesouro IPCA+ ou CDBs bons têm superado largamente a poupança. Não há razão para manter dinheiro parado.
Perguntas frequentes sobre investimentos no Brasil
Quanto preciso para começar a investir?
R$ 1 no Tesouro Reserva ou em CDBs de bancos digitais. Nos demais títulos do Tesouro Direto o mínimo é 1% do preço do título, o que dava de R$ 5,42 (Tesouro Prefixado 2032) a R$ 199,92 (Tesouro Selic 2031) em 09/10/2026. Em ETFs e FIIs na B3, o mínimo é o preço de uma cota. O valor inicial importa menos do que a consistência dos aportes mensais.
Onde investir R$ 1.000 hoje?
Depende do prazo. Para curto prazo ou reserva de emergência: Tesouro Selic ou CDB com liquidez diária. Para médio e longo prazo, e com tolerância a volatilidade, entram na comparação o Tesouro IPCA+ e os ETFs de índice. Detalhamos carteiras por valor no artigo onde investir R$ 1.000, R$ 10.000 ou R$ 50.000.
A poupança ainda vale a pena em 2026?
Não para quem tem alternativas. Com a Selic a 13,75%, a poupança rende cerca de 8,3% a.a. Um CDB de 100% do CDI rende perto de 11,6% a.a. líquidos, já com o IR de 15% dos prazos acima de 2 anos. A única vantagem da poupança é a ausência de IR, mas essa vantagem some quando comparada com LCI/LCA (também isentos) ou mesmo CDBs de prazo maior.
Dividendos pagam imposto em 2026?
Sim, em parte. Pela Lei 15.270/2025, dividendos de até R$ 50 mil por mês pagos por uma mesma empresa continuam isentos. Acima desse valor, há retenção de 10% na fonte desde janeiro de 2026. A maioria dos investidores pessoa física fica abaixo desse limite. A mesma lei criou um imposto mínimo para quem recebe mais de R$ 600 mil por ano. Rendimentos de FIIs negociados em bolsa com pelo menos 100 cotistas continuam isentos.
Conclusão
Investir no Brasil em 2026 nunca foi tão acessível:
- A abertura de conta em corretoras e bancos digitais é feita pelo celular.
- PIX permite aporte instantâneo.
- A partir de R$ 1 você já investe no Tesouro Direto.
- Dividendos de ações isentos até R$ 50 mil/mês por empresa; FIIs isentos de IR.
- Lei 14.754/2023 simplificou investimentos no exterior.
Os três primeiros passos para qualquer iniciante:
- Construa sua reserva de emergência (3-6 meses de despesas) em Tesouro Selic ou CDB de liquidez diária.
- Abra conta em uma corretora e confira a tabela de custos antes de operar.
- Defina aportes mensais nos produtos que combinam com o seu prazo e o seu perfil.
Não espere "o momento certo". Investir não é sobre acertar o timing perfeito, é sobre tempo no mercado e disciplina. Comece pequeno, seja consistente, e deixe os juros compostos fazerem o trabalho pesado.
Para aprofundar, confira também:
- Como investir em ações no Brasil: passo a passo 2026.
- Melhores corretoras do Brasil em 2026.
- O que são ETFs e como funcionam.
Disclaimer: Este conteúdo é meramente informativo e não constitui recomendação ou aconselhamento de investimento. Rentabilidade passada não garante resultados futuros. Antes de investir, faça sua própria análise e, se necessário, consulte um profissional certificado.