Como investir em debêntures e renda fixa privada no Brasil

Investir em renda fixa privada, especialmente em debêntures, pode parecer complexo. É uma forma de diversificar para quem já investe em Tesouro Direto e CDBs e aceita mais risco de crédito em troca de taxas maiores.
Neste artigo, explicamos o que são debêntures, CRIs, CRAs, letras financeiras e outros títulos de renda fixa privada no Brasil, como funcionam, os riscos e como investir. Se você está começando, leia antes o guia de renda fixa no Brasil.
O que são títulos de renda fixa privada?
Assim como o governo emite Tesouro Direto para se financiar, empresas emitem títulos de renda fixa para obter recursos. Ao comprar esses títulos, você está emprestando dinheiro à empresa em troca de um retorno previamente acordado.
Os principais tipos no Brasil são:
- Debêntures: dívida emitida por empresas.
- CRIs (Certificados de Recebíveis Imobiliários): lastreados em créditos imobiliários.
- CRAs (Certificados de Recebíveis do Agronegócio): lastreados em créditos do agronegócio.
- Letras Financeiras: emitidas por bancos, com prazo mínimo de 2 anos e valor unitário mínimo de R$ 50 mil (Resolução CMN 5.007/2022).
- FIDCs: Fundos de Investimento em Direitos Creditórios.
Debêntures: o título de dívida corporativa
Debênture é um título de dívida emitido por uma empresa (sociedade anônima). Ao comprar uma debênture, você empresta dinheiro à empresa. Em troca, recebe juros periódicos (cupom) e o principal de volta no vencimento.
Componentes de uma debênture
- Valor nominal: valor unitário do título, definido na escritura de emissão.
- Prazo de vencimento: quando o principal será devolvido.
- Remuneração: pode ser prefixada (ex: 14% a.a.), pós-fixada (% do CDI) ou híbrida (IPCA + X%).
- Cupom: frequência de pagamento dos juros (anual, semestral).
- Rating de crédito: nota de classificação pelas agências S&P, Fitch ou Moody's.
Tipos de debêntures
1. Debêntures comuns
Sujeitas à tributação regular de renda fixa (IR regressivo de 22,5% a 15%). Rendimentos brutos tendem a ser maiores que os das debêntures incentivadas.
2. Debêntures incentivadas (Lei 12.431/2011)
Emitidas para financiar projetos de infraestrutura (portos, aeroportos, transmissão de energia, saneamento). Principal vantagem: alíquota de Imposto de Renda (IR) de 0% para pessoa física, prevista no artigo 2º da Lei 12.431/2011 para títulos emitidos até 31 de dezembro de 2030.
A maioria paga a variação do IPCA (Índice Nacional de Preços ao Consumidor Amplo) mais uma taxa fixa. A referência para comparar é o Tesouro IPCA+ de prazo parecido, que pagava entre 6,6% e 6,8% ao ano acima da inflação em 8 de outubro de 2026, segundo as taxas publicadas pelo Tesouro Nacional.
Para entender o impacto da isenção: com o IPCA em 4,58% (12 meses até setembro de 2026), uma debênture incentivada de IPCA + 6% rende 10,85% ao ano líquidos. Um título tributado a 15% precisa pagar cerca de IPCA + 7,8% para entregar o mesmo.
3. Debêntures de infraestrutura (Lei 14.801/2024)
A Lei 14.801/2024 criou um segundo tipo de debênture para infraestrutura. Nela, o benefício fiscal fica com a empresa emissora, que pode abater da base do imposto mais 30% dos juros pagos. O investidor pessoa física paga IR pela tabela regressiva, como em uma debênture comum. Antes de comprar, confira em qual das duas leis a emissão se enquadra.
4. Debêntures conversíveis
Podem ser convertidas em ações da empresa emissora em condições pré-definidas. Mais raras no mercado brasileiro de varejo.
CRIs e CRAs: recebíveis imobiliários e do agronegócio
CRIs (Certificados de Recebíveis Imobiliários)
Títulos lastreados em créditos imobiliários (aluguéis de shoppings, contratos de financiamento imobiliário, etc.).
- Remuneração: percentual do CDI (Certificado de Depósito Interbancário), CDI mais uma taxa ou IPCA mais uma taxa.
- Isenção de IR para pessoa física (Lei 11.033/2004).
- Prazo: em geral de vários anos, definido em cada emissão.
- Risco: depende da qualidade dos recebíveis lastreados.
CRAs (Certificados de Recebíveis do Agronegócio)
Similares aos CRIs, mas lastreados em créditos do agronegócio (vendas a prazo de cooperativas, contratos com produtores, etc.).
- Isenção de IR para pessoa física.
- Rendimentos similares aos CRIs.
- Risco: safra, clima, preços de commodities.
Tabela comparativa
| Produto | IR | Remuneração | FGC | Liquidez |
|---|---|---|---|---|
| Debêntures comuns | Regressivo (22,5% a 15%) | CDI + taxa ou % do CDI | Não | Baixa |
| Debêntures incentivadas (Lei 12.431) | Isento | IPCA + taxa | Não | Baixa |
| Debêntures de infraestrutura (Lei 14.801) | Regressivo (22,5% a 15%) | IPCA + taxa | Não | Baixa |
| CRIs | Isento | IPCA + taxa ou CDI + taxa | Não | Baixa a média |
| CRAs | Isento | IPCA + taxa ou CDI + taxa | Não | Baixa a média |
| CDBs | Regressivo (22,5% a 15%) | % do CDI, prefixado ou IPCA + taxa | Sim (até R$ 250 mil) | Variável |
| LCI/LCA | Isento | % do CDI | Sim (até R$ 250 mil) | Prazo mínimo de 6 meses |
A isenção vale para pessoa física. FGC é o Fundo Garantidor de Créditos: veja como funciona o FGC e por que ele não cobre debêntures, CRIs e CRAs.
Como funciona a rentabilidade
Debêntures e CRIs/CRAs no Brasil têm três formatos principais de remuneração:
Prefixada
Taxa fixa, conhecida no momento da compra. Ex: debênture prefixada de 14% a.a. Você sabe exatamente quanto vai receber.
Vantagem: previsibilidade total. Desvantagem: se a Selic subir, seu título perde valor no mercado secundário.
Pós-fixada (% do CDI)
Rendimento atrelado ao CDI (taxa próxima da Selic). Ex: 110% do CDI. Com o CDI em 13,65% ao ano (outubro de 2026), renderia cerca de 15,0% a.a.
Vantagem: acompanha o movimento dos juros. Desvantagem: o rendimento cai junto quando a Selic cai.
Híbrida (IPCA + taxa real)
Mais comum em debêntures incentivadas. Rendimento = inflação + taxa real fixa. Ex: IPCA + 6,5% a.a.
Vantagem: proteção contra inflação + taxa real garantida. Desvantagem: se você precisar vender antes do vencimento, pode haver marcação a mercado desfavorável.
Principais riscos
1. Risco de crédito (inadimplência)
Diferente de CDBs (protegidos pelo FGC) ou Tesouro Direto, debêntures e CRIs/CRAs NÃO têm garantia FGC. Se a empresa quebrar, você pode perder parte ou toda aplicação.
Por isso, verifique sempre:
- Rating de crédito: as agências usam uma escala de letras em que AAA é a nota mais alta. Quanto mais baixa a nota, maior a probabilidade de calote na avaliação da agência. Os títulos das faixas mais baixas são chamados de "high yield". O rating é uma opinião da agência e pode ser rebaixado depois da compra.
- Análise do emissor: endividamento, geração de caixa, setor.
- Histórico da empresa.
2. Risco de liquidez
O mercado secundário de debêntures e CRIs/CRAs no Brasil é menos líquido que o de ações. Vender antes do vencimento pode ser difícil ou forçar um desconto significativo.
3. Risco de taxa de juros (marcação a mercado)
Se as taxas de juros sobem, o preço dos títulos existentes cai. Relevante apenas se você precisar vender antes do vencimento. Se levar até o fim, receberá o combinado, desde que o emissor pague.
Este risco é maior em títulos de longo prazo. Uma debênture com vencimento em 2045 tem duration muito maior que uma de 2028.
4. Risco de inflação (apenas prefixadas)
Se você comprou uma debênture prefixada de 12% e a inflação dispara para 8%, seu ganho real é só 4%. Já em debêntures atreladas a IPCA, esse risco não existe.
Como investir em renda fixa privada
Passo 1: abra conta em uma corretora
Debêntures, CRIs e CRAs são vendidos por corretoras e bancos de investimento. A quantidade de ofertas varia muito de uma instituição para outra. Compare as opções no ranking das melhores corretoras de investimentos.
Passo 2: avalie a prateleira
Acesse o app/home broker e procure pelas seções:
- Debêntures.
- CRIs / CRAs.
- Renda fixa privada.
Cada título aparece com suas características:
- Nome do emissor.
- Rating de crédito.
- Remuneração.
- Prazo de vencimento.
- Aplicação mínima.
- Liquidez (diária ou no vencimento).
Passo 3: analise e escolha
Critérios importantes:
- Rating de crédito: confira a nota, a agência que a atribuiu e a data da última revisão.
- Prazo: alinhe com seu horizonte de investimento.
- Rentabilidade: compare com Tesouro IPCA+ equivalente. Debêntures devem pagar prêmio adicional pelo risco corporativo.
- Setor: diversifique e evite concentrar o patrimônio em um único setor.
- Perfil do emissor: olhe endividamento, geração de caixa e garantias da emissão. O porte da empresa não garante o pagamento.
- Lei da emissão: confirme se a debênture é incentivada (Lei 12.431, isenta) ou de infraestrutura (Lei 14.801, tributada).
Passo 4: aplique
Na plataforma, clique em "Aplicar". Informe o valor, respeitando o mínimo da oferta. Confirme com sua senha de assinatura.
Exemplo em reais: debênture incentivada ou Tesouro IPCA+?
Simulação com R$ 10.000 aplicados por 5 anos e IPCA constante de 4,58% ao ano:
- Debênture incentivada a IPCA + 6,5%: isenta de IR, o valor final é de R$ 17.139.
- Tesouro IPCA+ a 6,8%: o valor bruto chega a R$ 17.382. Depois do IR de 15% sobre o ganho, sobram R$ 16.275.
Neste exemplo, a debênture entrega R$ 864 a mais mesmo com taxa menor. Para empatar, o título tributado precisaria pagar perto de IPCA + 8%. Em troca desse ganho, você assume o risco de crédito da empresa e a dificuldade de vender antes do vencimento. A conta não inclui a taxa de custódia do Tesouro Direto. As taxas são ilustrativas: confira as ofertas do dia.
Tributação detalhada
Debêntures comuns
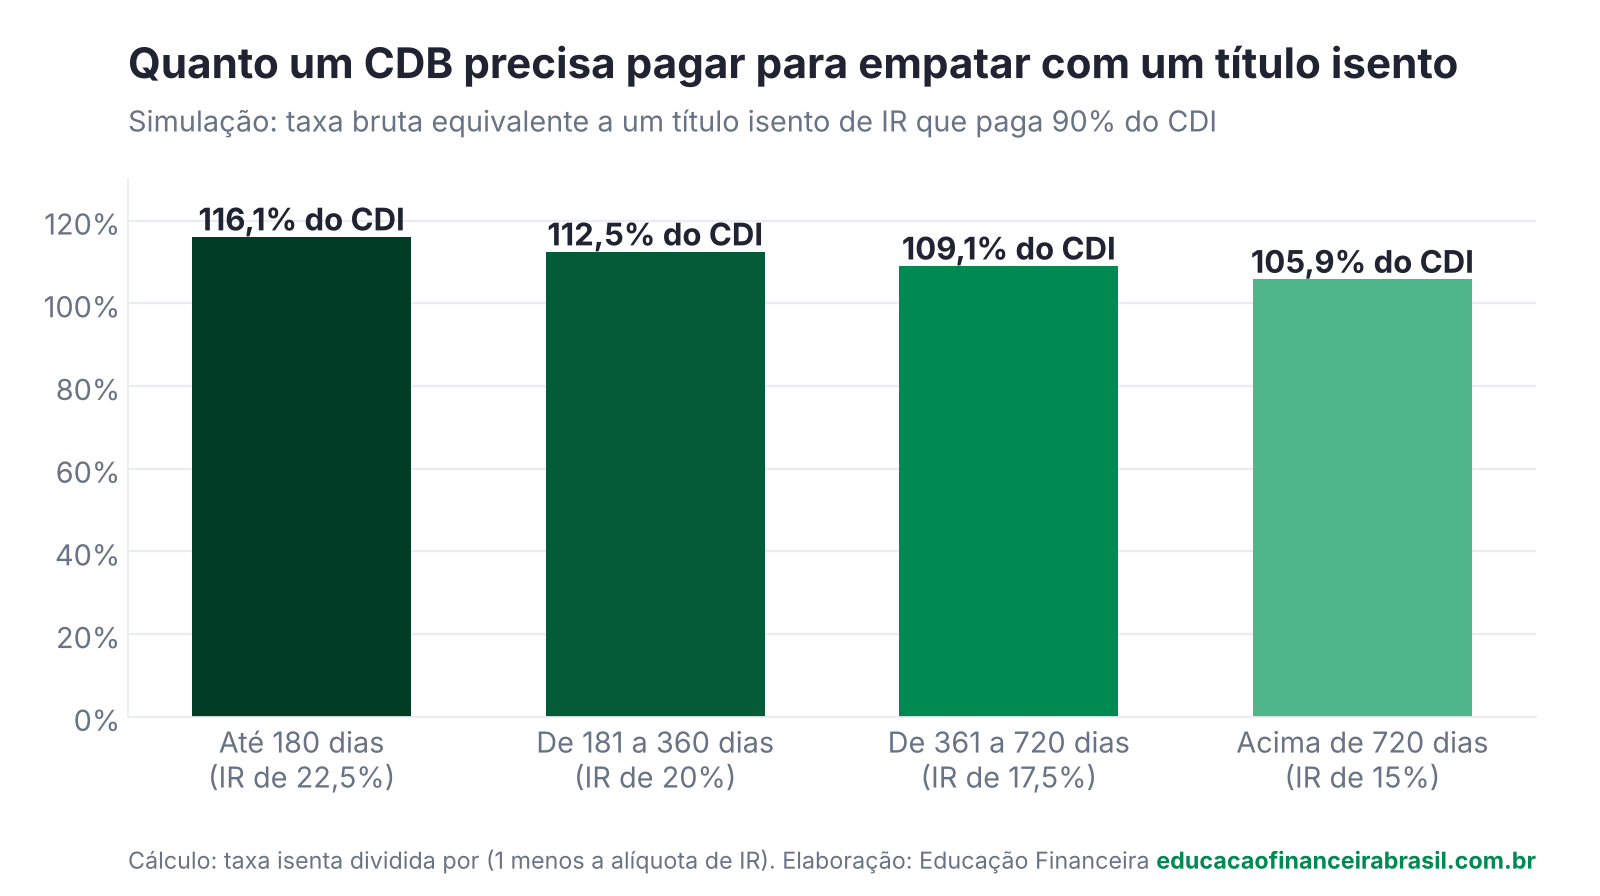
- IR regressivo: 22,5% (até 180 dias) a 15% (após 720 dias).
- Cupons são tributados na fonte conforme tabela regressiva.
- Ganho de capital na venda antecipada também tributado.

Debêntures incentivadas, CRIs e CRAs
- Isentos de IR para pessoa física.
- A Medida Provisória 1.303/2025, que previa IR de 5% sobre as novas emissões a partir de 2026, perdeu a validade em outubro de 2025. A isenção segue em vigor em outubro de 2026.
- Ainda precisam ser declarados no IR anual em Bens e Direitos. Veja como declarar investimentos no IRPF.
Para comparar um título isento com um tributado, divida a taxa isenta por 1 menos a alíquota de IR. Um CRI de 90% do CDI equivale a um CDB de 105,9% do CDI em prazos acima de 2 anos.
ETFs e fundos de debêntures: uma alternativa diversificada
Para quem quer exposição a debêntures sem escolher título por título, existem fundos negociados na B3:
- DEBB11 (BTG Pactual Teva Debêntures DI): ETF (fundo de índice) que acompanha o índice Teva Debêntures DI, formado por debêntures que pagam CDI mais uma taxa e por títulos públicos atrelados à Selic.
- Fundos de infraestrutura (FI-Infra): fundos que aplicam pelo menos 85% dos recursos em debêntures incentivadas. Pelo artigo 3º da Lei 12.431, os rendimentos das cotas também têm alíquota de 0% para pessoa física.
Vantagens: diversificação entre vários emissores e negociação diária na bolsa. Desvantagens: taxa de administração e cota que oscila com o mercado. Entenda o funcionamento no guia sobre o que são ETFs.
Debêntures vs CDBs: qual escolher?
| Critério | CDBs | Debêntures |
|---|---|---|
| Emissor | Bancos | Empresas (qualquer setor) |
| Proteção FGC | Sim (até R$ 250 mil) | Não |
| Rentabilidade | % do CDI, prefixado ou IPCA + taxa | Taxa maior para compensar o risco de crédito |
| Isenção IR | Não | Apenas incentivadas, CRI, CRA |
| Liquidez | Alta (em CDBs de liquidez diária) | Baixa |
| Complexidade | Simples | Requer análise de crédito |
Para a parte bancária da carteira, veja o ranking dos melhores CDBs.
Como a renda fixa privada entra na carteira
Não existe um percentual que sirva para todos. O espaço da renda fixa privada na carteira depende de três fatores:
- Prazo: debêntures, CRIs e CRAs têm pouca liquidez. Por isso costumam receber o dinheiro que não será usado antes do vencimento.
- Risco de crédito: sem FGC, a perda em caso de calote fica com o investidor. Quanto mais baixo o rating, maior a taxa oferecida e maior esse risco.
- Concentração: quem compra títulos individuais fica exposto a cada emissor. Dividir o valor por vários emissores e setores reduz o efeito de um calote isolado. ETFs e FI-Infra fazem essa divisão dentro do próprio fundo.
Perguntas frequentes
Debêntures têm garantia do FGC?
Não. Debêntures, CRIs e CRAs não têm cobertura do FGC. Se a empresa não pagar, o investidor depende das garantias da emissão e do processo de recuperação de crédito.
Debêntures incentivadas pagam Imposto de Renda?
Para pessoa física, a alíquota é de 0% nas debêntures emitidas pela Lei 12.431/2011. As debêntures de infraestrutura da Lei 14.801/2024 pagam IR pela tabela regressiva, de 22,5% a 15%.
Qual é o valor mínimo para investir em debêntures?
Depende da emissão. O valor unitário é definido na escritura e aparece na oferta da corretora. No mercado secundário, o preço de cada título muda todos os dias conforme os juros e o risco do emissor.
Posso vender uma debênture antes do vencimento?
Sim, pelo mercado secundário da sua corretora. O preço depende de haver comprador e das taxas do dia, por isso a venda antecipada pode sair por menos do que você pagou.
Conclusão: vale a pena investir em renda fixa privada?
Para o investidor que já tem reserva de emergência e começa a diversificar, a renda fixa privada (especialmente debêntures incentivadas, CRIs e CRAs) pode aumentar o retorno líquido da carteira por causa da isenção de IR.
Com a Selic em 13,75% e o Tesouro IPCA+ pagando entre 6,6% e 6,8% ao ano acima da inflação em 8 de outubro de 2026, um título privado precisa render mais do que isso, depois dos impostos, para compensar o risco de crédito.
Três cuidados finais:
- Confira o rating e o emissor: leia o relatório da agência de classificação e os números da empresa antes de aplicar.
- Diversifique: evite deixar uma parte grande do patrimônio em um único emissor.
- Alinhe prazo com necessidade: títulos de longo prazo (10-15 anos) combinam com objetivos como a aposentadoria e são pouco úteis se você precisa do dinheiro em 2-3 anos.
Disclaimer: Este conteúdo é meramente informativo e não constitui recomendação de investimento. Títulos de renda fixa privada não têm garantia FGC. Avalie o risco de crédito do emissor antes de investir.